 1/3
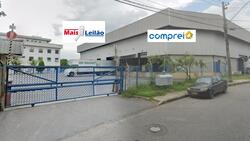
Imóvel Industrial
Contagem — MG
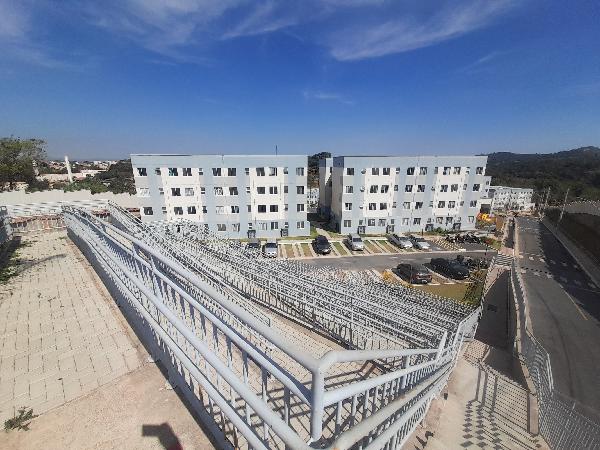
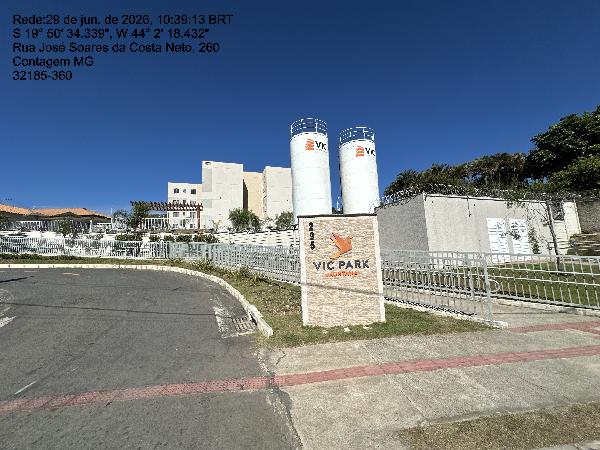
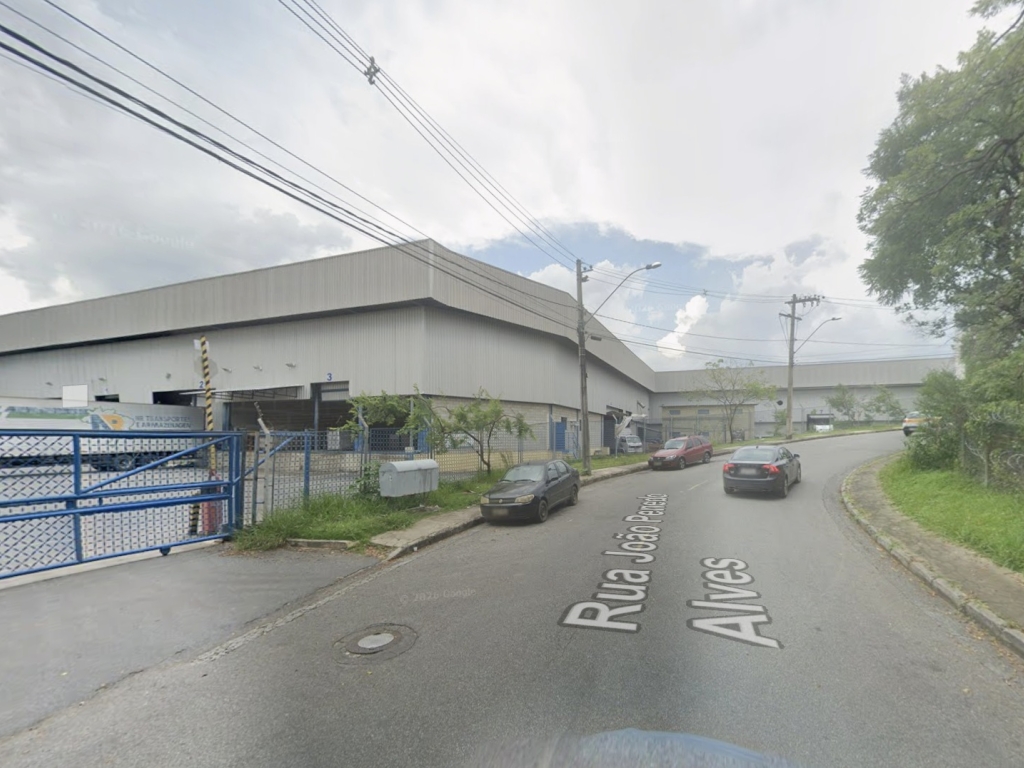
Imóvel Industrial, A.T.: 30.108m², A.C.: 19.911m², Distrito Industrial, Contagem/MG | Contagem, MG | judicial --- Publicação DJEN (processo 1002921-61.2022.4.01.3820) --- Execução Fiscal (Vara Execução) Nº 1002921-61.2022.4.01.3820/MG EXECUTADO: CONSTRUTORA OURO BRANCO EMPREENDIMENTOS DE ENGENHARIA LTDA.ADVOGADO(A): PAULO ROBERTO COIMBRA SILVA (OAB MG070429)EXECUTADO: CONSTRUTORA OURO BRANCO I SPE LTDA.ADVOGADO(A): PAULO ROBERTO COIMBRA SILVA (OAB MG070429)EXECUTADO: ROBERTO GERALDO TEIXEIRAADVOGADO(A): PAULO ROBERTO COIMBRA SILVA (OAB MG070429)EXECUTADO: SARA CAMPOLINA REIS TEIXEIRAADVOGADO(A): PAULO ROBERTO COIMBRA SILVA (OAB MG070429)EXECUTADO: PERFILGERAIS INDUSTRIA E COMERCIO DE PRODUTOS PARA CONSTRUCAO A SECO LTDAADVOGADO(A): ANTONIO MUSCHIONI FERREIRA CRISTO (OAB MG223095)ADVOGADO(A): DANIEL BARROS GUAZZELLI (OAB MG073478)EXECUTADO: RENATO CANDIDO RIBEIROADVOGADO(A): ANTONIO MUSCHIONI FERREIRA CRISTO (OAB MG223095)ADVOGADO(A): DANIEL BARROS GUAZZELLI (OAB MG073478)EXECUTADO: MARCIA DE PAULA RIBEIROADVOGADO(A): ANTONIO MUSCHIONI FERREIRA CRISTO (OAB MG223095)ADVOGADO(A): DANIEL BARROS GUAZZELLI (OAB MG073478)EXECUTADO: PRENTICE COSTA MESQUITAADVOGADO(A): ANTONIO MUSCHIONI FERREIRA CRISTO (OAB MG223095)ADVOGADO(A): DANIEL BARROS GUAZZELLI (OAB MG073478)EXECUTADO: NIVIA ALEXANDRE GOMESADVOGADO(A): ANTONIO MUSCHIONI FERREIRA CRISTO (OAB MG223095)ADVOGADO(A): DANIEL BARROS GUAZZELLI (OAB MG073478)EXECUTADO: THIAGO DE PAULA RIBEIROADVOGADO(A): ANTONIO MUSCHIONI FERREIRA CRISTO (OAB MG223095)ADVOGADO(A): DANIEL BARROS GUAZZELLI (OAB MG073478) DESPACHO/DECISÃO Trata-se de execução fiscal ajuizada pela União (Fazenda Nacional) em face de Mod Line Soluções Corporativas Ltda., cujo débito atualizado é de R$ 884.113,25. Os executados Perfilgerais Indústria e Comércio de Produtos para Construção a Seco Ltda., Márcia de Paula Ribeiro, Nívia Alexandre Gomes, Pollyanna de Paula Ribeiro, Prêntice Costa Mesquita, Renato Cândido Ribeiro e Thiago de Paula Ribeiro requerem a reunião deste feito à execução fiscal nº 0013041-64.2014.4.01.3820, também em trâmite perante este juízo, com extensão da garantia ali formalizada, consistente na penhora do imóvel matrícula nº 95.494 do CRI de Contagem, avaliado em R$ 53.000.000,00. Sustentam que as execuções envolvem a mesma devedora originária, o mesmo conjunto de corresponsáveis e situação processual semelhante, além de já haver, no processo mais antigo, garantia suficiente para abranger também o débito desta execução (evento 94, PET1). A União informou que não se opõe à reunião dos feitos (evento 169, PET1) e apresentou a situação das citações dos coexecutados e requereu o prosseguimento das diligências citatórias pendentes (evento 170, PET1 e evento 172, PET1). Pois bem. Do pedido de reunião de execuções e extensão da garantia Os documentos apresentados no evento 94, PET1 indicam que a execução nº 0013041-64.2014.4.01.3820 tramita perante este mesmo juízo, envolve a mesma devedora originária e foi redirecionada ao mesmo conjunto de corresponsáveis, além de já concentrar outras execuções fiscais correlatas, por decisão anteriormente proferida com fundamento na suficiência da garantia e na racionalização dos atos executivos. A presente execução fiscal encontra-se em situação substancialmente equivalente. O crédito aqui exigido, segundo informação da própria União, alcança R$ 884.113,25, valor amplamente inferior à avaliação do imóvel penhorado no processo mais antigo. Ainda que considerado o montante das execuções já reunidas, indicado pelos executados como R$ 13.487.662,54, a garantia remanesce, em tese, bastante superior ao total dos créditos em cobrança. A reunião dos feitos, nesse contexto, não implica extinção desta execução, novação, alteração da titularidade do crédito, renúncia a atos já praticados ou reconhecimento automático de responsabilidade material dos corresponsáveis. Trata-se apenas de medida de organização processual, voltada à unidade da garantia, à economia de atos executivos, à prevenção de constrições desnecessárias e à redução da multiplicidade de penhoras, avaliações, intimações e incidentes paralelos. A medida também atende ao princípio da menor onerosidade, sem comprometer a efetividade da execução, pois preserva garantia substancial em favor da exequente e evita a prática de atos patrimoniais repetitivos em execuções fiscais conexas, em trâmite perante o mesmo juízo e envolvendo o mesmo núcleo de executados. A ausência de citação de todos os coexecutados não impede a reunião. A regular angularização da relação processual deve prosseguir, mas a reunião pode ser determinada desde logo, justamente para permitir que os atos sejam praticados de forma coordenada. A extensão da garantia não dispensa citação válida, não suprime o contraditório e não prejudica a apresentação de defesas ou incidentes próprios pelos executados que ainda não tenham integrado regularmente a relação processual. Assim, defiro a reunião desta execução fiscal à execução fiscal nº 0013041-64.2014.4.01.3820, para tramitação conjunta, com concentração dos atos executivos no processo mais antigo. Reconheço, para fins de garantia desta execução, a extensão da penhora formalizada na execução fiscal nº 0013041-64.2014.4.01.3820 sobre o imóvel matrícula nº 95.494 do CRI de Contagem, sem prejuízo de posterior reavaliação da suficiência da garantia, caso haja alteração relevante do valor dos débitos, impugnação específica, substituição, alienação, levantamento, remição ou qualquer fato superveniente que afete a constrição. A secretaria deverá promover o apensamento ou associação eletrônica desta execução fiscal à execução nº 0013041-64.2014.4.01.3820, certificando-se em ambos os autos. Das citações pendentes A União apresentou quadro de citações e requereu a continuidade das diligências em relação aos coexecutados ainda não citados, com expedição de cartas postais para novos endereços e mandados de citação por oficial de justiça para os casos indicados (evento 170, PET1 e evento 172, PET1). A reunião ora deferida não prejudica a regularização das citações pendentes. Contudo, considerando que os atos executivos passarão a ser concentrados na execução fiscal nº 0013041-64.2014.4.01.3820, mostra-se mais adequado que a exequente realize prévio cotejo entre os processos reunidos, a fim de verificar quais coexecutados ainda não foram regularmente citados ou não compareceram espontaneamente aos autos. Assim, antes da expedição de novas cartas ou mandados nestes autos, intime-se a União para, no prazo de 15 dias, informar, de forma objetiva, quais diligências citatórias ainda são efetivamente necessárias, considerando as citações e comparecimentos espontâneos já ocorridos no processo principal e nos feitos reunidos. Na mesma oportunidade, deverá a exequente reiterar, se for o caso, o pedido de citação dos coexecutados remanescentes nos autos da execução fiscal nº 0013041-64.2014.4.01.3820, com indicação precisa dos endereços e da modalidade pretendida, a fim de assegurar maior efetividade à prestação jurisdicional e evitar duplicidade de atos processuais. Cumpra-se. Belo Horizonte, data do registro.
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial, ao edital e à matrícula atualizada do imóvel. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.
Imóveis similares
 Novo