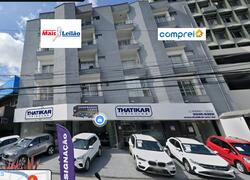
COBERTURA C/ 250M², SEM BENFEITORIAS, NA AV. CARLOS MOREIRA LIMA, 33, ED. THATIANA, BENTO FERREIRA, VITÓRIA / ES
Vitória — ES
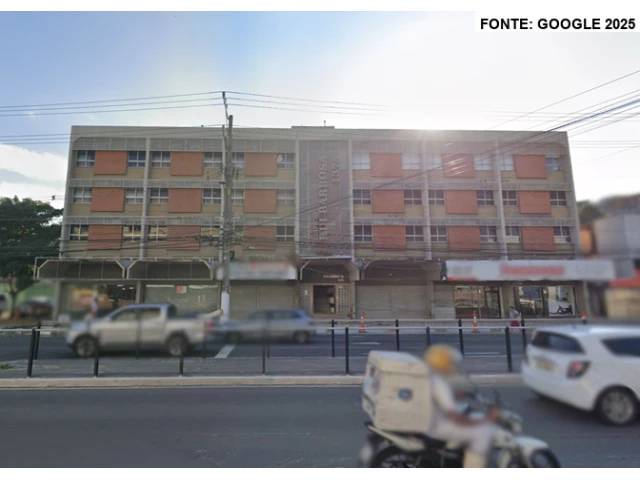
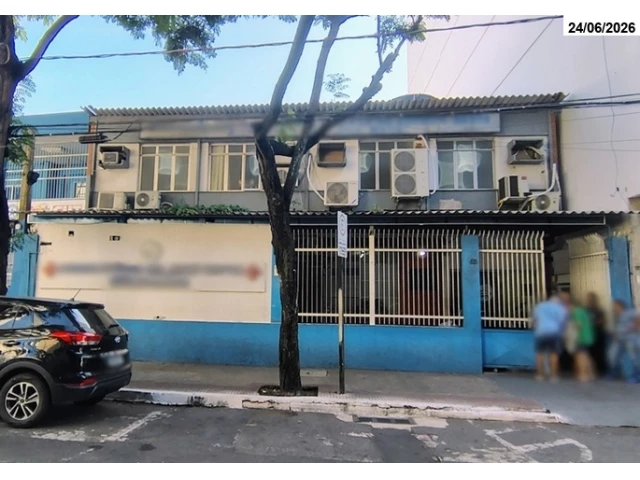
COBERTURA C/ 250M², SEM BENFEITORIAS, NA AV. CARLOS MOREIRA LIMA, 33, ED. THATIANA, BENTO FERREIRA, VITÓRIA / ES Categoria: Terreno --- Publicação DJEN (processo 0003156-12.1995.4.02.5001) --- EXECUÇÃO FISCAL Nº 0003156-12.1995.4.02.5001/ES EXECUTADO: CONSTRUTORA CHRISTO LTDAADVOGADO(A): CAMILA BRINGER KINACK (OAB ES035492)ADVOGADO(A): KAMILA MEIRELLES PAULO (OAB ES016572)EXECUTADO: PAULO SOARES CHRISTOADVOGADO(A): VLADIMIR SALLES SOARES (OAB ES007036) DESPACHO/DECISÃO - Da nulidade da citação e da prescrição De fato, as alegações de nulidade da citação e prescrição já foram analisadas e rechaçadas pela decisão de evento 285, DESPADEC55. A empresa executada apresentou recurso de agravo de instrumento em face desta decisão, que também foi desprovido pelo TRF da 2.ª Região (evento 402, ANEXO4). O recurso especial apresentado não foi conhecido. O referido acórdão transitou em julgado no dia 04/12/2018, conforme evento 402, ANEXO3. Feitos estes esclarecimentos, as referidas matérias já foram analisadas por este Juízo, bem como, pela instância superior, razão pela qual rejeito a peça de evento 399, PET1 em relação às mesmas. - Da ilegitimidade passiva dos sócios executados O executado alega que os executados Paulo Soares Christo e Miriam Thereza c. Christo foram incluídos no pólo passivo desta execução tendo por base o artigo 13 da Lei 8.620/2013, cuja inconstitucionalidade já foi reconhecida. A decisão de evento 285, DESPADEC55 havia determinado a intimação da União para esclarecer se a inclusão do nome dos sócios na CDA se deu por verificação de alguma das situações descritas no art. 135 CTN ou se, por outro lado, ocorreu por simples aplicação do art. 13 da Lei 8620 / 93. A União se manifestou nos seguintes termos na petição de evento 319, OUT37: " ... Quanto às razões para a inclusão dos sócios-administradores no polo passivo da Execução, há que se esclarecer que tal situação já se justificava desde o início da ação de cobrança em virtude da composição da dívida exequenda, que inclui diversos débitos decorrentes de apropriação indébita dos valores das contribuições de segurados, retidas e não repassadas, como informado em diversos documentos constantes dos autos, como são exemplos aqueles às fls. 403 e seguintes, realizando, assim, a previsão legal do artigo 135, inciso III, do CTN. Ademais, configurou-se, nos autos, a dissolução irregular da pessoa jurídica devedora (fls. 91/93 e 400, dentre outras), reforçando a referida imputação..." Examinando os autos desta execução fiscal e pela natureza dos débitos cobrados, verifica-se que os coexecutados foram incluídos no polo passivo em decorrência da aplicação do art. 13 da Lei 8.620/1993. A falta de recolhimento do tributo não configura, por si só, em tese, circunstância que acarrete a responsabilidade subsidiária do sócio. Ainda que o fato possa configurar, na esfera penal, crime de apropriação indébita previdenciária, não se pode dispensar a demonstração que tenha agido com excesso de poderes ou infração à lei, ao contrato social ou ao estatuto da empresa. (RESP Nº 1.101.728/SP, 1ª SEÇÃO, REL. MIN. TEORI ALBINO ZAVASCKI, J. 11.03.2009, DJE 23.03.2009). A tipificação sui generis do não recolhimento de contribuição previdenciária levada a cabo pela legislação penal não pode implicar a automática responsabilização do sócio pelo não recolhimento das contribuições, seja pela independência das esferas penal e administrativa, seja pela ausência de qualquer outra conduta dos sócios que não o mero inadimplemento, e, ainda, pela especialidade das regras que disciplinam a responsabilidade do sócio. A denominada apropriação indébita previdenciária constitui crime decorrente da verificação da mera inadimplência do contribuinte, o qual apura o valor devido e não recolhe, sendo desnecessária qualquer outra conduta constitutiva de fraude ou falsificação documental. No entanto, a despeito disto, constou da certidão lavrada pelo oficial de justiça (fl. 21 do) que a empresa executada não funcionava mais no endereço indicado na inicial, o que configura a dissolução irregular. Em princípio, tão somente pela responsabilidade objetiva decorrente do disposto no art. 13 da Lei 8620/ 93, os sócios não poderiam ser incluídos no polo passivo, visto que tal dispositivo legal foi considerado inconstitucional pelo STF. Considerando, contudo, que contemporaneamente à inclusão também foi constatada a inexistência da empresa e de bens que pudessem garantir a execução, o que configura a dissolução irregular e permite que os sócios sejam responsabilizados. Nesse sentido: TRIBUTÁRIO. AGRAVO DE INSTRUMENTO. EXECUÇÃO FISCAL. REDIRECIONAMENTO. DISSOLUÇÃO IRREGULAR. SÓCIO-ADMINISTRADOR AO TEMPO DA DISSOLUÇÃO IRREGULAR. AGRAVO DE INSTRUMENTO PROVIDO.1. Agravo de Instrumento interposto em face de decisão que que determinou a exclusão de Gilson Antunes Ribeiro e de Maria Aparecida da Rocha Antunes do polo passivo da demanda, bem como o levantamento de todas as garantias em seus nomes.2. A inclusão dos sócios da CDA se deu com base no art. 13 da Lei n. 8.620/1993, dispositivo que veio a ser declarado inconstitucional pela Primeira Seção do E. STJ, no REsp n. 1.153.119/MG, que firmou entendimento pela impossibilidade de inclusão do sócio na Certidão de Dívida Ativa ser realizada com apoio no art. 13 da Lei n. 8.620/1993, no RE 562.276. 3. O Juiz a quo determinou, de ofício, a exclusão dos coexecutados do polo passivo processual.4. Imprescindível ao redirecionamento da Execução Fiscal, nas hipóteses de dissolução irregular, que os sócios administradores integrem a sociedade executada ao tempo da constatação da dissolução irregular, independentemente de figurarem ou não à época do fato gerador. Temas 962 e 981 do E. STJ.5. No caso em apreço, observa-se a dissolução irregular da executada Zelar Administração de Serviços Ltda, conforme certidão emitida pelo Sr. Oficial de Justiça em 26/09/2007, informação ratificada pela sócia Maria Aparecida da Rocha Antunes, em 26/10/2017, quando esclareceu que "a empresa era uma firma prestadora de serviços que fechou há mais de 20 anos sem deixar bens". 6. Verifica-se, ainda, que os agravados Gilson Antunes Ribeiro e Maria Aparecida da Rocha Antunes exerciam a administração da pessoa jurídica Zelar Administração de Serviços Ltda, conforme informação da Junta Comercial do Estado do Espírito Santo. 7. Conclui-se, portanto, apesar da r. decisão agravada ter determinado, de ofício, a exclusão dos coexecutados do polo passivo processual, em razão da declaração de inconstitucionalidade do art. 13 da Lei nº 8.620/93 e indevida inclusão na CDA, observa-se a responsabilidade tributária dos agravados, em razão da dissolução irregular da sociedade empresarial Zelar Administração de Serviços Ltda e do exercício da administração, eis que de acordo com o entendimento firmado pelo E. STJ no julgamento do Tema 981. 8. Agravo de Instrumento que se dá provimento. DECISAO: Vistos e relatados estes autos em que são partes as acima indicadas, a Egrégia 4a. Turma Especializada do Tribunal Regional Federal da 2ª Região decidiu, por unanimidade, DAR PROVIMENTO ao Agravo de Instrumento, nos termos do relatório, votos e notas de julgamento que ficam fazendo parte integrante do presente julgado.(TRF2 , Agravo de Instrumento, 5017008-38.2022.4.02.0000, Rel. CARMEN SILVIA LIMA DE ARRUDA , 4a. TURMA ESPECIALIZADA , Rel. do Acordao - CARMEN SILVIA LIMA DE ARRUDA, julgado em 11/07/2023, DJe 19/07/2023 14:07:50) EMBARGOS À EXECUÇÃO. REDIRECIONAMENTO PARA O SÓCIO-GERENTE. AUSÊNCIA DE COMPROVAÇÃO DA DISSOLUÇÃO IRREGULAR E DA PRÁTICA DE ATOS COM EXCESSO DE PODERES, INFRAÇÃO À LEI OU AO CONTRATO SOCIAL OU ESTATUTOS. INCLUSÃO AUTOMÁTICA NOS TERMOS DO ART. 13 DA LEI Nº 8.620/93. INCONSTITUCIONALIDADE. CERCEAMENTO DE DEFESA. INOCORRÊNCIA.1-Trata-se de recurso de apelação interposto pelo ESPÓLIO DE RODOLPHO DE CARVALHO FIGUEIRA DE MELLO, em face da sentença proferida no EVENTO 121, que julgou improcedente o pedido formulado no embargos à execução, cuja pretensão era o reconhecimento da ilegitimidade passiva ad causam.2-A apelante sustenta, em suma, que os presentes embargos foram distribuídos em 19.10.99 e, após provimento da apelação que ocasionou a reforma da sentença de improcedência, foi determinada a remessa dos autos à origem, mas, por equívoco do judiciário, os autos foram remetidos ao arquivo em 13.04.11 (Evento 73), sendo desarquivados apenas em 01.07.21. 3-Destaca que apresentou exceção de executividade em 14.09.21, anexando procuração e endereço atualizado do inventariante, conforme consta do Evento 447 da execução fiscal, mas, nestes embargos, as intimações permaneceram sendo encaminhadas aos patronos constituídos antes do arquivamento e que já haviam sido substituídos, do que decorreu a sua não localização e a expedição de ordem de intimação por edital antes da intimação pessoal, cerceando o seu direito à ampla defesa. Por esse motivo requer seja reconhecida a nulidade dos atos processuais praticados após o desarquivamento do processo.4-Quanto ao redirecionamento, alega que, ao julgar a exceção de pré-executividade, acolhida para exclui-la do polo passivo da lide em razão da inclusão ter se dado com fundamento no artigo 13, da Lei nº 8.620/93, o magistrado reconheceu que não havia indícios da dissolução irregular da executada, que possuía bens e estava ativa, o que se constata, de fato, motivo pelo qual seria ilegítimo o redirecionamento (temas 13 da repercussão geral e 334 dos recursos repetitivos do STJ).5-Para a responsabilização do sócio pela dívida da empresa, faz-se necessário que estejam presentes os requisitos do art. 135, III, do CTN, ou seja, deve ser comprovado que o mesmo exerce atos de gestão na pessoa jurídica, nos termos dos atos constitutivos ou do registro da Junta Comercial, e que agiu com excesso de poderes, infração à lei, ao contrato social ou aos estatutos; bem como a ocorrência de dissolução irregular da pessoa jurídica, o que se constata através de certidão exarada por oficial de justiça. Nesse sentido a Súmula nº 435 do STJ: "presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes, legitimando o redirecionamento da execução fiscal para o sócio-gerente." Todavia, não há comprovação de que o mesmo agiu com excesso de poderes, infração à lei, ao contrato social ou aos estatutos, ou que a inclusão tenha decorrido exclusivamente em decorrência da dissolução irregular da pessoa jurídica, já que a empresa foi localizada no domicilio tributário, tendo sido citada e indicado bens à penhora.6-O art. 13 da Lei nº 8.620/93 é inconstitucional na parte em que determinou que os sócios das empresas por cotas de responsabilidade limitada responderiam solidariamente, com seus bens pessoais, pelos débitos junto à Seguridade Social.7-Não há que se apontar cerceamento de defesa na ausência de intimação do advogado constituído posteriormente ao desarquivamento do processo, pois cumpria ao embargante a juntada da nova procuração nos embargos, independentemente de já tê-la juntado na execução.8-Apelação provida. Sentença reformada para julgar procedente o pedido formulado nos embargos, excluindo o embargante do polo passivo da execução, diante da ilegitimidade passiva.DECISAO: Vistos e relatados estes autos em que são partes as acima indicadas, a Egrégia 4a. Turma Especializada do Tribunal Regional Federal da 2ª Região decidiu, por unanimidade, dar provimento ao recurso de apelação, nos termos do relatório, votos e notas de julgamento que ficam fazendo parte integrante do presente julgado.(TRF2 , Apelação Cível, 0553885-19.1999.4.02.5106, Rel. LUIZ ANTONIO SOARES , 4a. TURMA ESPECIALIZADA , Rel. do Acordao - LUIZ ANTONIO SOARES, julgado em 18/04/2023, DJe 28/04/2023 14:54:42) TRIBUTÁRIO. AGRAVO DE INSTRUMENTO. EXECUÇÃO FISCAL. RESPONSABILIDADE DO SÓCIO COM FUNDAMENTO NO ART. 13 DA LEI 8.620/93. IMPOSSIBILIDADE. INCONSTITUCIONALIDADE DA NORMA.1. Não se admite a inclusão de sócio da empresa executada no polo passivo da execução fiscal, com base, exclusivamente, na hipótese de responsabilidade objetiva prevista no art. 13 da Lei 8.620/93, declarado inconstitucional pelo STF.2. No caso, depreende-se da análise da CDA em execução que os débitos exequendos referem-se à contribuições previdenciárias e que a inclusão dos sócios da sociedade executada como corresponsáveis tributários somente pode ter se fundamentado no art. 13 da Lei nº 8.620/93, uma vez que, à época, não houve qualquer indicação de atos que se enquadrem no art. 135 do CTN nem foi afirmada a ocorrência de dissolução irregular da sociedade.3. Embora, posteriormente, a União tenha requerido a manutenção dos sócios em questão no polo passivo da execução fiscal com fundamento na dissolução irregular da sociedade, constata pelo oficial de justiça em 28/11/2013, fato é que tais sócios já haviam se retirado do quadro societário, respectivamente, em 16/05/2006 e 21/05/2003. Ou seja, tais sócios não mais integravam a sociedade executada à época em que ocorreu a (presumida) dissolução irregular, o que impede a responsabilização deles pelos débitos da empresa executada, conforme recentemente decidido pelo STJ no julgamento do REsp 1377019/SP, submetido a rito dos recursos repetitivos (Tema 962), com acórdão publicado em 29/11/2021 e cuja a tese firmada é do seguinte teor: "o redirecionamento da execução fiscal, quando fundado na dissolução irregular da pessoa jurídica executada ou na presunção de sua ocorrência, não pode ser autorizado contra o sócio ou o terceiro não sócio que, embora exercesse poderes de gerência ao tempo do fato gerador, sem incorrer em prática de atos com excesso de poderes ou infração à lei, ao contrato social ou aos estatutos, dela regularmente se retirou e não deu causa à sua posterior dissolução irregular, conforme art. 135, III, do CTN".4. Agravo de instrumento da União Federal a que se nega provimento.DECISAO: Vistos e relatados estes autos em que são partes as acima indicadas, a Egrégia 4a. Turma Especializada do Tribunal Regional Federal da 2ª Região decidiu, por unanimidade, negar provimento ao agravo de instrumento, nos termos do relatório, votos e notas de julgamento que ficam fazendo parte integrante do presente julgado.(TRF2 , Agravo de Instrumento, 0012214-98.2018.4.02.0000, Rel. LETICIA DE SANTIS MELLO , 4a. TURMA ESPECIALIZADA , Rel. do Acordao - LETICIA DE SANTIS MELLO, julgado em 15/02/2022, DJe 01/03/2022 14:21:29) Feitos estes esclarecimentos, as pessoas físicas são partes legítimas para figurarem no pólo passivo deste processo, em função da dissolução irregular da sociedade, devidamente comprovada por meio de diligência realizada por oficial de justiça, configurando o descumprimento de deveres por parte dos sócios gerentes/administradores da sociedade (súmula 475 do STF). - Da não amortização de valores pagos A parte executada alega que não houve a amortização dos valores pagos em acordos de parcelamento, razão pela qual há excesso de execução no montante de R$ 80.053,95. Esta matéria demanda dilação probatória, razão pela qual deverá ser alegada na sede adequada. - Da avaliação do bem penhorado O excipiente requer, em síntese, a tutela provisória de urgência para suspender a autorização de venda do imóvel de matrícula 2.251, RGI da 2.ª Zona de Vitória junto ao sistema COMPREI, em função da avaliação. Para tanto, o excipiente alega, em síntese, que: em 19/12/2003, o bem penhorado foi avaliado em R$ 490.000,00 (fls. 1/2 do evento 236, OUT10); que em 13/06/2007, o mesmo bem foi reavaliado em R$ 180.000,00 (fl. 75 do evento 236, OUT10); que o referido imóvel foi registrado em valor superior a R$ 560.000,00; que na última avaliação, realizada em dezembro de 2024, o Oficial avaliou o bem em R$ 500.000,00 (evento 380, CERT1); que o oficial consignou que o valor do metro quadrado da região é de R$ 5.000,00 e a área do bem é de 250 m², o que significa que a avaliação do bem seria de R$ 1.250.000,00; que a má conservação do bem não pode deteriorar o valor do bem em R$ 750.000,00; que o imóvel está situado em Bento Ferreira, o bairro que alcançou a maior valorização em Vitória/ES. A União não se opôs a realização de nova avaliação do referido imóvel (evento 399, PET1). Nos termos do art. 873 do CPC: Art. 873. É admitida nova avaliação quando: I - qualquer das partes arguir, fundamentadamente, a ocorrência de erro na avaliação ou dolo do avaliador; II - se verificar, posteriormente à avaliação, que houve majoração ou diminuição no valor do bem; III - o juiz tiver fundada dúvida sobre o valor atribuído ao bem na primeira avaliação. Parágrafo único. Aplica-se o art. 480 à nova avaliação prevista no inciso III do caput deste artigo. Destaca-se, inicialmente, que o bem penhorado é um terraço do Edifício Thatiana, cuja área livre possui 180 m² e atualmente está servindo de telhado para o referido edifício, que possui quatro pavimentos de apartamentos quitinete, conforme descrição do Oficial de Justiça transcrita abaixo (fl. 75 do evento 236, OUT10): As fotos do referido bem estão anexadas no evento 381, FOTO1 a evento 381, FOTO4 e corroboram a descrição acima. Isto posto, a despeito de a União ter concordado com nova avaliação do bem, conforme descrição do imóvel e fotos mencionados acima, não há qualquer motivo que justifique a realização de nova avaliação do imóvel em questão. Isto porque, o imóvel é um terraço de um prédio residencial e não há como aplicar as regras de valorização dos imóveis daquele bairro ao referido terraço. Portanto, em conclusão: - Rejeito a exceção de pré-executividade de evento 399, PET1, na forma dos fundamentos expostos acima; - Mantenha-se a suspensão do feito até 01/11/2026, conforme já determinado na decisão de evento 387, DESPADEC1;
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial, ao edital e à matrícula atualizada do imóvel. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.
Imóveis similares
 Novo6
 Novo7
 12
 5
 5
 10