Imóvel Comercial em Caldas / MG
Confira fotos, valores, datas e documentos desta oportunidade.
 1/3
Imóvel Comercial
Caldas — MG
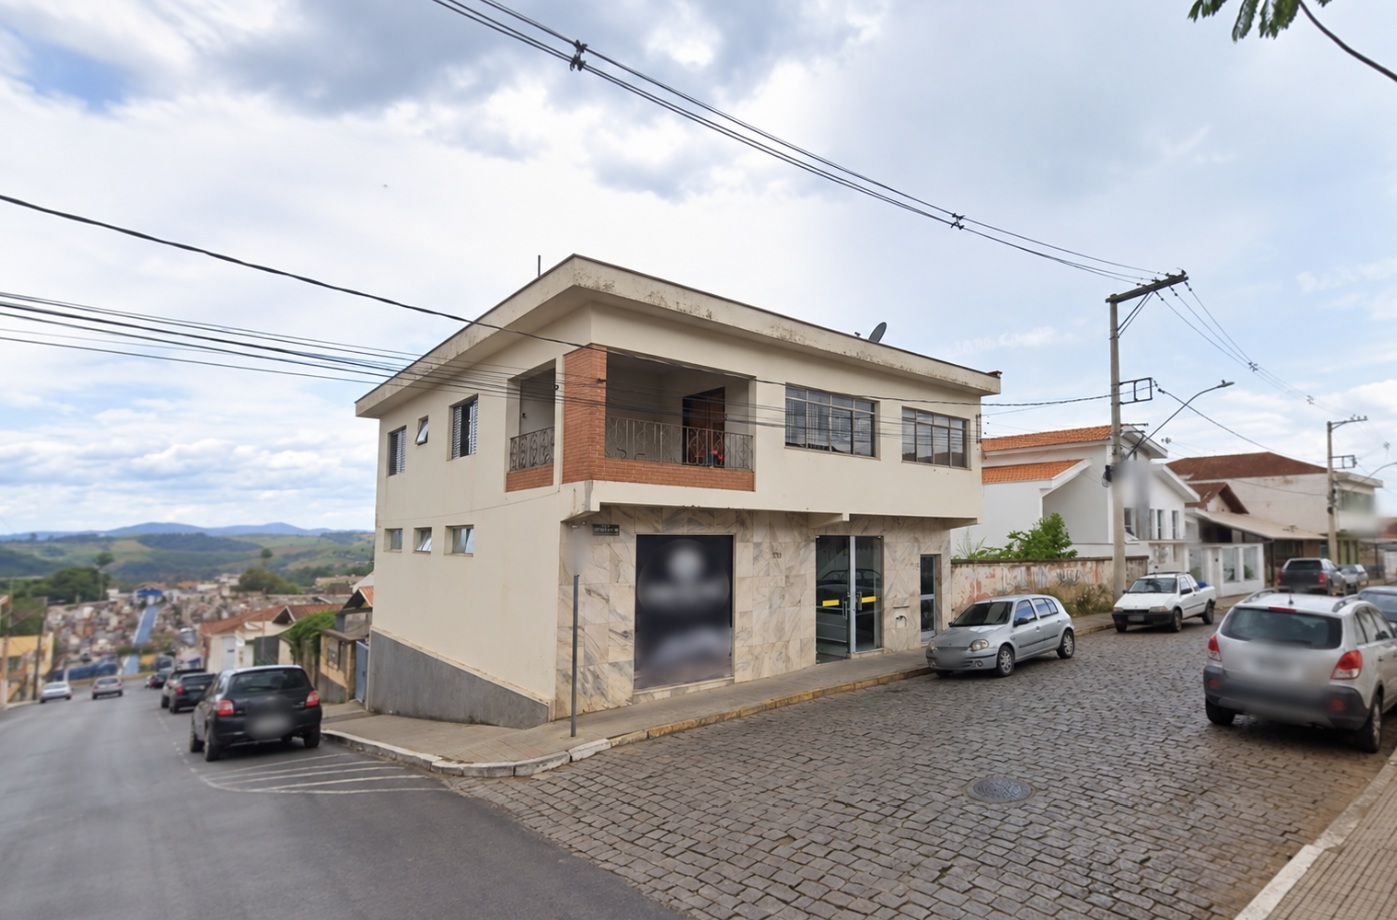
Imóvel Comercial, 130m², Centro, Caldas/MG | Caldas, MG | judicial --- Publicação DJEN (processo 0030590-61.2007.8.13.0103) --- PODER JUDICIÁRIO DO ESTADO DE MINAS GERAIS Justiça de Primeira Instância Comarca de Caldas / Vara Única da Comarca de Caldas Praça Joaquim Amarante, 621, Centro, Caldas - MG - CEP: 37780-000 PROCESSO Nº: 0030590-61.2007.8.13.0103 CLASSE: [CÍVEL] EXECUÇÃO FISCAL (1116) ASSUNTO: [Ausência de Cobrança Administrativa Prévia] AUTOR: União CPF: não informado RÉU: JOAO BATISTA ROCHA - ME CPF: 22.079.750/0001-33 e outros DECISÃO Vistos, etc. Cuida-se de Execução Fiscal ajuizada pela União em face de João Batista Rocha - ME e João Batista Rocha, partes qualificadas (ID 6411003632). O executado, por meio de seu procurador, opôs Exceção de Pré-Executividade (IDs 10176468530 e 10424205738), alegando, em síntese: a) nulidade da citação postal, por ter sido recebida por terceira pessoa (ID 6411003636, f. 15); b) nulidade da penhora por ausência de intimação do cônjuge; c) prescrição intercorrente da pretensão executiva fiscal; d) impenhorabilidade do imóvel por constituir bem de família indivisível (matrícula nº 4.608 do CRI de Caldas); e) excesso de execução e desproporcionalidade da penhora. Juntou documentos comprobatórios de residência familiar (ID 10424209484 a 10424240397). A exequente apresentou manifestações (IDs 10295840347 e 10504194726), defendendo a validade dos atos processuais, a inocorrência de prescrição intercorrente e a higidez da constrição. Destacou que, após a constatação da divisão do imóvel em dois pavimentos independentes pelo Oficial de Justiça (ID 10136786734), requereu a alienação judicial apenas sobre o pavimento térreo comercial (ID 10138795455), preservando a residência familiar situada no pavimento superior. A Secretaria certificou a regularidade da tramitação processual (ID 10678665435). É o relatório necessário. Decido. A exceção de pré-executividade é via idônea para veicular matérias de ordem pública que prescindam de dilação probatória, nos termos da jurisprudência consolidada, assim, passo a apreciar as teses aventadas. 1. Nulidade da citação postal e comparecimento espontâneo O executado sustenta a nulidade do ato citatório expedido via postal no início do processo, alegando recebimento por terceiro estranho à lide. Ocorre que o aviso de recebimento foi regularmente entregue no endereço do executado (ID 6411003636, f. 15), localidade coincidente com seu domicílio e sede da empresa individual. Ademais, em 04/09/2012 o executado compareceu espontaneamente aos autos, outorgou procuração e requereu carga (ID 6411063030, ff. 22/23), vindo subsequentemente a apresentar ampla defesa material (IDs 6411063030 e 6411063035). O comparecimento espontâneo do executado supre eventual vício de citação, conforme prevê o art. 239, § 1º, do Código de Processo Civil, não havendo demonstração de prejuízo concreto à ampla defesa. Sobre a validade da citação postal entregue no domicílio e a eficácia sanatória do comparecimento, destaca-se o entendimento do Superior Tribunal de Justiça: EMENTA: TRIBUTÁRIO. EXECUÇÃO FISCAL. PRESCRIÇÃO INTERCORRENTE. BLOQUEIO DE BENS. SISBAJUD. CNIB. EFETIVA CONSTRIÇÃO PATRIMONIAL. INTERRUPÇÃO DO PRAZO PRESCRICIONAL. POSSIBILIDADE. CITAÇÃO DE SÓCIO COOBRIGADO. AVISO DE RECEBIMENTO. ASSINATURA PESSOAL. DESNECESSIDADE. COMPROVAÇÃO DE ENTREGA NO ENDEREÇO DO EXECUTADO. PRECEDENTES DO STJ. […] VIII - Em relação à alegada nulidade da citação, observa-se que o entendimento do Tribunal a quo está alinhado com a jurisprudência desta Corte Superior, no sentido de que, na citação realizada via Correios com aviso de recebimento (AR) na execução fiscal, não é exigida a pessoalidade da citação, tampouco a assinatura do próprio executado no AR, sendo suficiente a comprovação inequívoca de que a correspondência foi entregue no endereço do executado. Na mesma linha: AgRg no AREsp n. 593.074/DF, relator Ministro Herman Benjamin, Segunda Turma, julgado em 4/12/2014, DJe de 19/12/2014; REsp n. 1.168.621/RS, relator Ministro Mauro Campbell Marques, Segunda Turma, DJe 26/4/2012. IX - Recurso especial improvido. (REsp n. 2.174.870/MG, relator Ministro Francisco Falcão, Segunda Turma, julgado em 4/2/2025, DJEN de 10/2/2025.). Destaquei Rejeito, assim, a preliminar de nulidade da citação. 2. Prescrição intercorrente O excipiente aduz a consumação da prescrição intercorrente com base no tempo total de tramitação do feito. Contudo, não se verifica o decurso do prazo prescricional intercorrente no presente caso. Em conformidade com o precedente qualificado firmado no julgamento do REsp 1.340.553/RS (Tema Repetitivo 568 do STJ), a efetiva constrição patrimonial interrompe o curso da prescrição intercorrente, retroagindo ao protocolo da petição que requereu a constrição frutífera. No caso concreto, o feito foi ajuizado em 12/04/2007 (ID 6411003632), e a Fazenda Pública postulou diligências constritivas que resultaram na decretação de indisponibilidade em 01/07/2009 (ID 6411063016, f. 34) e na lavratura do termo de penhora do imóvel em 16/10/2009 (ID 6411063017, f. 13). O mero erro material quanto à indicação do número de protocolo ou matrícula, retificado judicialmente (ID 6411038096, f. 22), não descaracterizou a constrição formalizada sobre o bem. Conforme certificado nos autos (ID 10678665435), a União promoveu contínuo impulsionamento do processo, não tendo havido inércia ou paralisação injustificada do feito pelo prazo quinquenal subsequente a eventual suspensão anual do art. 40 da Lei nº 6.830/1980. Os atrasos pontuais verificados decorreram dos mecanismos da máquina judiciária e das sucessivas reavaliações necessárias. Rejeito, por conseguinte, as alegações de prescrição intercorrente. 3. Bem de família, divisibilidade do imóvel e adequação da constrição O executado assevera que o imóvel matriculado sob o nº 4.608 no Cartório de Registro de Imóveis de Caldas constitui bem de família impenhorável, sob a égide da Lei nº 8.009/1990, argumentando sua indivisibilidade. O auto de constatação e reavaliação circunstanciada elaborado pelo Oficial de Justiça Avaliador (ID 10136786734) atestou que a edificação sobre o terreno é bipartida, contendo acessos independentes e destinações autônomas: a) Pavimento térreo: unidade comercial individualizada com aproximadamente 130 metros quadrados, composta por três salas, cozinha e banheiro, locada para exploração de atividade econômica comercial (provedor de internet), avaliada individualmente em R$ 650.000,00 (seiscentos e cinquenta mil reais); b) Pavimento superior: unidade residencial ampla, com entrada totalmente independente, utilizada para moradia da entidade familiar do executado, avaliada em R$ 700.000,00 (setecentos mil reais). A impenhorabilidade assegurada pela Lei nº 8.009/1990 destina-se a tutelar o direito constitucional à moradia e a dignidade familiar, não se estendendo à fração comercial destacável e autônoma. É assente a viabilidade da penhora e alienação da porção comercial de imóvel de uso misto, quando as unidades são independentes e a medida não compromete a habitação da família no pavimento residencial. Nesse sentido, orienta a jurisprudência do Superior Tribunal de Justiça: EMENTA: AGRAVO INTERNO NO AGRAVO EM RECURSO ESPECIAL. BEM DE FAMÍLIA DIVISÍVEL. PAVIMENTOS INDEPENDENTES. PENHORA DE FRAÇÃO IDEAL DO PAVIMENTO COMERCIAL. POSSIBILIDADE. AGRAVO INTERNO NÃO PROVIDO. 1. A orientação jurisprudencial das Turmas componentes da Segunda Seção desta Corte Superior é firme no sentido de que o imóvel indivisível protegido pela impenhorabilidade do bem de família deve sê-lo em sua integralidade, sob pena de tornar inócua a proteção legal. 2 Contudo, esta Corte possui também o entendimento de que é viável a penhora de parte do imóvel caracterizado como bem de família, quando desmembrável, e desde que este desmembramento não prejudique ou inviabilize a residência da família. 3. No caso dos autos, o acórdão recorrido consignou tratar-se de imóvel com destinações distintas e separadas uma da outra, situando-se a parte comercial no pavimento térreo e a residencial no pavimento superior, ficando caracterizada a possibilidade de penhora da fração do bem relativa à parcela de uso comercial. 4. A alteração do acórdão recorrido, para concluir pela indivisibilidade do imóvel ou afastar o seu uso comercial, na forma que pretende o recorrente, demandaria a reanálise do acervo fático-probatório dos autos, providência inviável em sede de recurso especial, nos termos da Súmula 7 do STJ. 5. Agravo interno não provido. (AgInt no AREsp n. 573.226/SP, relator Ministro Raul Araújo, Quarta Turma, julgado em 2/2/2017, DJe de 10/2/2017.). Destaquei No mesmo viés, o Tribunal de Justiça de Minas Gerais adota idêntica diretriz: EMENTA: AGRAVO DE INSTRUMENTO CÍVEL - CUMPRIMENTO DE SENTENÇA - PENHORA DE IMÓVEL - USO MISTO - PAVIMENTOS INDEPENDENTES - CÔMODO COMERCIAL TÉRREO - MORADIA RESIDENCIAL NO SEGUNDO ANDAR - PRESERVAÇÃO INTEGRAL DO BEM DE FAMÍLIA - SÚMULA 451, STJ - TEMA 287, STJ - RECURSO DESPROVIDO. I. O imóvel residencial próprio do casal ou da entidade familiar é protegido pela impenhorabilidade legal de ordem pública instituída pela Lei nº 8.009/90. II. Em imóvel com destinações distintas e pavimentos estruturalmente independentes, é admissível o desmembramento e a penhora da fração comercial térrea, quando devidamente assegurada a habitação da família no andar superior, que não sofreu qualquer ato constritivo. III. Conforme teses fixadas pelo Superior Tribunal de Justiça no Tema Repetitivo nº 287 e na Súmula nº 451, a penhora da sede do estabelecimento empresarial é legal e legítima quando demonstrada a ausência de outros bens penhoráveis suficientes para a satisfação do débito, preservando-se a residência da família. IV. Inexistindo demonstração nos autos da existência de outros ativos passíveis de satisfazer o crédito executivo que se estende por mais de dezoito anos, impõe-se a preservação da penhora restrita à área comercial do bem. (TJMG - Agravo de Instrumento-Cv 1.0000.25.479377-1/001, Relator(a): Des.(a) Nicolau Lupianhes Neto , 14ª CÂMARA CÍVEL, julgamento em 25/06/2026, publicação da súmula em 26/06/2026). Destaquei Considerando que a própria Fazenda Nacional expressamente limitou seu pleito executivo à alienação judicial da fração comercial térrea (IDs 10138795455 e 10504194726), reconheço a impenhorabilidade do pavimento superior residencial e mantenho a constrição exclusivamente sobre o pavimento térreo comercial, preservando-se integralmente a moradia familiar. 4. Intimação do cônjuge e proporcionalidade da execução A alegação de nulidade da penhora por ausência de intimação do cônjuge não conduz à desconstituição da constrição, especialmente porque a expropriação será limitada à unidade comercial do imóvel, sem atingir a residência familiar. Todavia, considerando a futura alienação judicial do bem e em observância ao disposto no art. 842 do Código de Processo Civil, intime-se pessoalmente o cônjuge do executado acerca da penhora do bem e dos atos expropriatórios relativos à fração comercial do imóvel. Quanto à alegação de excesso de execução, não se verifica, neste momento, fundamento para desconstituição da constrição, uma vez que a execução prossegue pelo crédito tributário consolidado e atualizado (ID 10504218446), ao passo que a penhora foi limitada à unidade comercial, avaliada em R$ 650.000,00. Eventual saldo remanescente decorrente da alienação, após a satisfação do crédito e das despesas processuais, deverá ser restituído ao executado. 5. Alienação judicial A exequente requereu a alienação judicial da fração comercial por meio de iniciativa particular, mediante utilização da plataforma “Comprei”, nos termos do art. 879, inciso I, do Código de Processo Civil. Considerando as tentativas pretéritas frustradas de leilão presencial e a necessidade de conferir efetividade ao procedimento executivo, após o cumprimento do item 4, defiro a alienação por iniciativa particular da fração comercial térrea, por meio da plataforma indicada pela exequente, pelo prazo de 360 (trezentos e sessenta) dias, por preço não inferior a 50% (cinquenta por cento) do valor da avaliação judicial atualizada, nos termos do art. 891, parágrafo único, do CPC, observadas as condições operacionais do sistema. Em seguida, adotem-se as providências necessárias à efetivação da alienação. Intimem-se. Cumpra-se. Caldas, data da assinatura eletrônica. TÁBATA CRESTANI Juiz(íza) de Direito Vara Única da Comarca de Caldas
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial, ao edital e à matrícula atualizada do imóvel. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.