Imóvel Comercial em Nova Iguaçu / RJ
Confira fotos, valores, datas e documentos desta oportunidade.
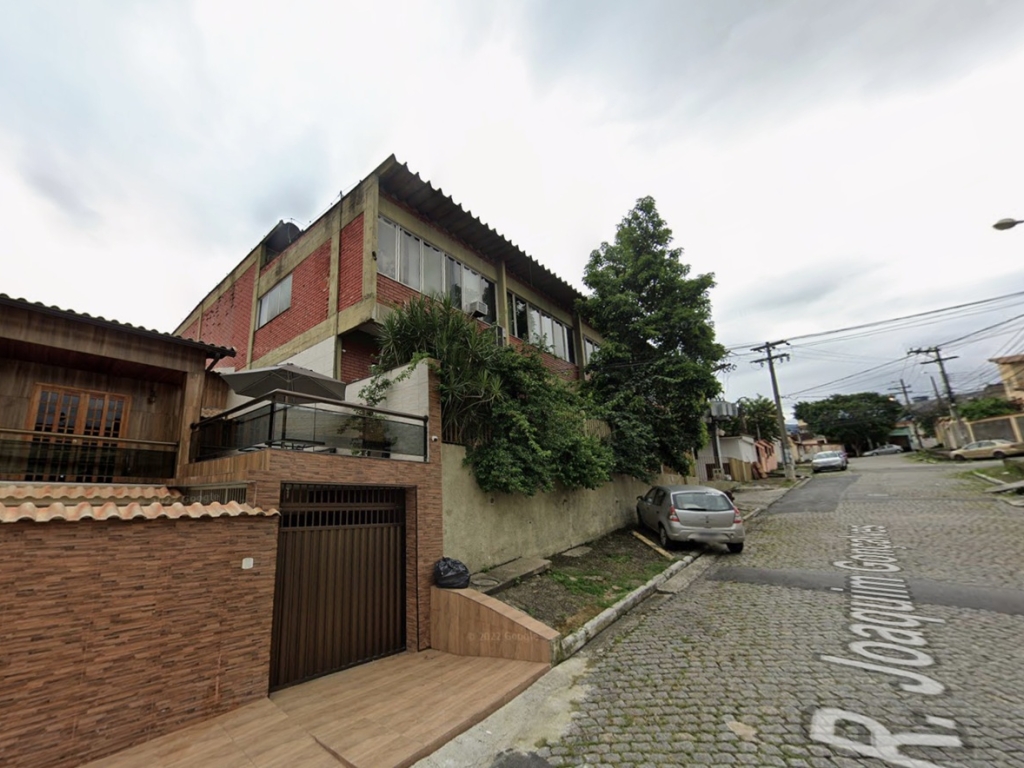 1/3
Imóvel Comercial
Nova Iguaçu — RJ
Imóvel Comercial, A.T.: 2.160m², Califórnia, Nova Iguaçu/RJ | Nova Iguaçu, RJ | judicial --- Publicação DJEN (processo 0001888-89.2011.4.02.5120) --- EXECUÇÃO FISCAL Nº 0001888-89.2011.4.02.5120/RJ EXECUTADO: PARFUM INDUSTRIA E COMERCIO LTDA.ADVOGADO(A): RODRIGO BARRETO DE FARIA PINHO (OAB RJ144899) DESPACHO/DECISÃO 1. Trata-se de Execução Fiscal movida pela União - Fazenda Nacional em face de Parfum Industria e Comercio Ltda., na qual foi determinada a reunião de dezesseis processos executivos para tramitação conjunta, em razão da identidade de fase processual e das partes (evento 290). No curso do procedimento, após a realização de diversas diligências para localização de bens, este Juízo proferiu decisão consolidando o histórico das constrições e autorizando a alienação por iniciativa particular de dois imóveis penhorados (matrículas nº 27.752 e nº 1.363), mediante inclusão no sistema COMPREI. Naquela oportunidade, consignou-se que o débito global estimado era de aproximadamente R$ 25.000.000,00, ao passo que os bens avaliados somavam R$ 63.000.000,00. A parte executada apresentou Exceção de Pré-Executividade (evento 310), suscitando a ocorrência de manifesto excesso de penhora e de expropriação, tendo em vista que a avaliação conjunta dos imóveis supera em mais de duas vezes a dívida global estimada. Sustenta, ainda, a impenhorabilidade funcional dos bens, afirmando que os imóveis abrigam o seu complexo industrial, administrativo e logístico, sendo indispensáveis à manutenção da atividade empresarial e à preservação da fonte produtora de empregos. No mérito da exceção, suscita teses de prescrição intercorrente, apontando que a Fazenda Nacional teve ciência da inexistência de bens penhoráveis em marcos temporais situados entre 2016 e 2018, sem que houvesse constrição efetiva nos seis anos subsequentes, além de prescrição originária, decadência e excesso de cobrança em relação a diversos executivos fiscais reunidos. Ao final, requer a concessão de tutela provisória de urgência para determinar a imediata suspensão dos atos expropriatórios e a retirada dos imóveis do sistema de alienação por iniciativa particular (COMPREI), cuja inclusão fora deferida no despacho do Evento 290. Decido. O exame do pedido de tutela provisória formulado no incidente de exceção de pré-executividade exige a estrita observância dos requisitos estabelecidos no art. 300 da Lei nº 13.105/2015 (Código de Processo Civil). Nos termos do referido dispositivo legal, a concessão da tutela de urgência pressupõe a demonstração concomitante da probabilidade do direito (fumus boni iuris) e do perigo de dano (periculum in mora). Na hipótese vertente, constata-se a ausência dos pressupostos autorizadores da medida liminar pleiteada. No que tange à tese de impenhorabilidade funcional dos imóveis por abrigarem a estrutura operacional da empresa, a jurisprudência consolidada do Superior Tribunal de Justiça e do Tribunal Regional Federal da 2ª Região reconhece a plena legitimidade da constrição incidente sobre o imóvel onde se localiza a sede ou o estabelecimento comercial da pessoa jurídica devedora. O Superior Tribunal de Justiça pacificou a matéria com a edição do enunciado da Súmula nº 451: SÚMULA STJ nº 451 (CORTE ESPECIAL) [DIREITO TRIBUTÁRIO - EXECUÇÃO FISCAL]: É legítima a penhora da sede do estabelecimento comercial. (CORTE ESPECIAL, julgado em 02/06/2010, DJe 21/06/2010) No mesmo sentido, o Tribunal Regional Federal da 2ª Região reafirma a possibilidade de penhora sobre o imóvel sede do estabelecimento comercial quando indispensável à garantia da execução fiscal, conforme aresto abaixo, com grifos nossos: "EMENTA: TRIBUTÁRIO E PROCESSUAL CIVIL. AGRAVO DE INSTRUMENTO. EXECUÇÃO FISCAL. EXEÇÃO DE PRÉ-EXECUTIVIDADE. PENHORA. SEDE. ESTABELECIMENTO COMERICIAL DA EMPRESA EXECUTADA. IMÓVEL. IMPENHORABILIDADE NÃO COMPROVADA. PRINCÍPIO DA MENOR ONEROSIDADE. SÚMULA 451 STJ. 1. Trata-se de agravo de instrumento interposto contra decisão que indeferiu o levantamento da penhora sobre o bem imóvel constrito nos autos de origem, sob a alegação de que o valor de avaliação do bem não seria suficiente para quitar a dívida, além do que o imóvel seria de extrema importância para o funcionamento da empresa. 2. A agravante requer a reforma da decisão agravada, para que reconheça a insubsistência da penhora da sede/estabelecimento comercial. Com efeito, a sede da empresa penhorada não se encontra tutelada pela regra da impenhorabilidade, pois o art. 833, V, do CPC protege são os" livros, as máquinas, as ferramentas, os utensílios, os instrumentos ou outros bens móveis necessários ou úteis ao exercício da profissão do executado." 3. O Superior Tribunal de Justiça consolidou o entendimento no REsp 1.114.767/RS de que a penhora de imóvel no qual se localiza o estabelecimento da empresa é permitida, excepcionalmente, quando inexistentes outros bens passíveis de penhora, sob a relatoria do Ministro Luiz Fux. Tal entendimento também se encontra consagrado na Súmula 451 do Superior Tribunal de Justiça que dispõe que "é legítima a penhora da sede do estabelecimento comercial" 4. Esta Terceira Turma Especializada tem entendimento unânime de que a impenhorabilidade de ativos da pessoa jurídica somente é admitida de forma excepcional, quando há elementos concretos que evidenciam o comprometimento da preservação da empresa. 5. A Agravante/Executada não buscou regularizar seus débitos por parcelamento ou transição tributária, ou até mesmo quitar as dívidas, bem como não apresentou garantia quando determiando pelo juiz de primeiro grau, muito menos garantia em substituição, como bens, depósito em dinheiro, fiança ou seguro garantia, nos termos da Lei nº 6.830/80, arts. 8º e 9º. 6. Agravo de instrumento conhecido e desprovido. DECISAO: Vistos e relatados estes autos em que são partes as acima indicadas, a Egrégia 3a. Turma Especializada do Tribunal Regional Federal da 2ª Região decidiu, por unanimidade, negar provimento ao agravo de instrumento, nos termos do voto do relator, nos termos do relatório, votos e notas de julgamento que ficam fazendo parte integrante do presente julgado.(TRF2 , Agravo de Instrumento, 5003838-62.2023.4.02.0000, Rel. PAULO PEREIRA LEITE FILHO , 3a. TURMA ESPECIALIZADA , Rel. do Acordao - PAULO LEITE, julgado em 24/10/2023, DJe 07/11/2023 12:28:43) Com efeito, a proteção conferida pelo art. 833, inciso V, do Código de Processo Civil destina-se aos bens móveis, livros, máquinas e utensílios necessários ou úteis ao exercício da profissão, não alcançando, como regra geral, os bens imóveis nos quais a pessoa jurídica desenvolve suas atividades comerciais ou industriais. A mitigação dessa diretriz somente se admite em situações excepcionais em que haja prova cabal e inconteste de que a constrição inviabilizará de plano o funcionamento da empresa, o que não se verifica mediante a simples alegação formulada no incidente. De igual modo, a alegação de excesso de penhora e desproporção expropriatória não se afigura suficiente para fundamentar a suspensão liminar dos atos de alienação. Importa destacar que este feito reúne dezesseis execuções fiscais ajuizadas em face da mesma devedora, em estrita observância ao art. 28 da Lei nº 6.830/1980, com o objetivo de otimizar os atos constritivos e evitar a multiplicação de diligências repetitivas. O valor consolidado dos débitos reunidos atinge quantia elevada, e a constrição incidente sobre o imóvel de matrícula nº 38.267 encontra-se temporariamente suspensa por determinação proferida nos Embargos de Terceiro nº 5002273-54.2026.4.02.5110/RJ. Em se tratando de execuções fiscais reunidas contra o mesmo devedor, a verificação da suficiência da garantia deve considerar a totalidade dos débitos acumulados e pendentes de quitação. Ademais, caso o montante apurado na alienação venha a superar o valor atualizado da dívida global consolidada, o eventual saldo excedente será prontamente restituído à executada ou colocado à disposição de outros juízos perante os quais constem penhoras no rosto dos autos, afastando-se o alegado prejuízo irreparável. No tocante às teses de prescrição intercorrente, prescrição originária, decadência e incorreção de saldos suscitadas em relação aos processos apensados, trata-se de matéria complexa que demanda a prévia manifestação do Fisco. A análise aprofundada do histórico processual de cada executivo fiscal reunido, com a verificação de citações, marcos de suspensão do art. 40 da Lei nº 6.830/1980, parcelamentos administrativos e depósitos judiciais, deve ser realizada quando da análise do mérito da Exceção de Pré-Executividade, respeitando-se o contraditório substancial previsto no art. 10 do Código de Processo Civil. Noutro giro, o perigo de dano também não restou caracterizado. A inclusão dos bens imóveis no sistema de alienação por iniciativa particular (COMPREI) constitui modalidade expropriatória autorizada pelo art. 880 do Código de Processo Civil, tratando-se de consectário legal do procedimento executivo voltado à satisfação do crédito público tributário. Tal providência foi autorizada pelo Juízo em 14/04/2026, conforme decisão do evento 290, DESPADEC1, contra a qual a executada não interpôs recurso. Ademais, os atos de alienação por iniciativa particular no sistema COMPREI submetem-se a prazos de divulgação e ao permanente controle jurisdicional, sendo certo que a homologação da alienação e a expedição de carta de arrematação dependem de prévia e formal aprovação pelo Juízo, o que assegura a ausência de risco de expropriação repentina ou desprovida de garantias processuais. Dessa forma, ausentes os requisitos cumulativos exigidos pelo art. 300 do Código de Processo Civil, o indeferimento da tutela provisória de urgência é medida que se impõe. Ante o exposto, INDEFIRO o pedido de tutela provisória de urgência formulado pela executada no bojo da Exceção de Pré-Executividade. Intime-se. 2 - Intime-se a União (Fazenda Nacional) para que, no prazo de 30 (trinta) dias, manifeste-se fundamentadamente sobre a Exceção de Pré-Executividade (Evento 310) e os documentos que a acompanham. Após, voltem conclusos para análise do mérito da Exceção de Pré-Executividade.
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial, ao edital e à matrícula atualizada do imóvel. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.
Imóveis similares