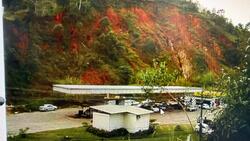
POSTO DE GASOLINA - FRIBURGO - 8895423
Endereço não informado
Documentos
Mais sobre o Imóvel
POSTO DE GASOLINA - FRIBURGO Categoria: Terreno --- Publicação DJEN (processo 0003830-53.2003.8.19.0037) --- Vistos, etc. Em cumprimento à decisão de fls. 1125, a leiloeira pública informou que o imóvel matriculado sob o nº 16.377 do 4º Ofício do Registro de Imóveis de Nova Friburgo, anteriormente avaliado em R$ 3.800.000,00, corresponde atualmente ao valor de R$ 4.606.994,98, após atualização monetária, e apresentou proposta para realização da alienação judicial, indicando as datas de 06/11/2026, às 14h, para o primeiro leilão, e 10/11/2026, às 14h, para o segundo, ambos na modalidade eletrônica. Considerando que já foi determinado o prosseguimento da alienação judicial e não havendo, até o momento, notícia de decisão suspensiva, aprovo as datas indicadas pela leiloeira, devendo a alienação observar as disposições dos arts. 879 e seguintes do CPC. No primeiro leilão, não será admitido lance inferior ao valor atualizado da avaliação. Não havendo licitante, fica desde logo autorizada a realização do segundo leilão, ocasião em que o bem poderá ser alienado pelo maior lance oferecido, desde que não inferior a 50% (cinquenta por cento) do valor atualizado da avaliação, reputando-se vil oferta inferior a esse patamar, nos termos do art. 891, parágrafo único, do CPC. Fixo a comissão da leiloeira em 5% (cinco por cento) sobre o valor da arrematação, a ser suportada pelo arrematante. Quanto ao pedido de prévia fixação de comissão de 2,5% na hipótese de eventual acordo ou remição da execução, deixo de fixá-la antecipadamente, devendo eventual remuneração da leiloeira, caso a alienação venha a ser obstada antes de sua conclusão, ser apreciada de acordo com o estágio alcançado pelos trabalhos e as atividades efetivamente desempenhadas, sem prejuízo do ressarcimento das despesas devidamente comprovadas. Expeça-se o respectivo edital de leilão, que deverá conter todos os requisitos previstos no art. 886 do CPC, observando-se a antecedência prevista no art. 887. No que se refere a eventuais débitos incidentes sobre o imóvel, deverão ser observadas as regras legais de sub-rogação decorrentes da alienação judicial. Com efeito, nos termos do art. 130, parágrafo único, do CTN, os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse do imóvel, bem como taxas pela prestação de serviços referentes ao bem e contribuições de melhoria, cujos fatos geradores sejam anteriores à arrematação, sub-rogam-se no respectivo preço, não se transferindo ao arrematante. A questão foi definitivamente submetida ao regime dos recursos repetitivos pelo Superior Tribunal de Justiça, que, no Tema 1.134, firmou a tese de que é inválida a previsão em edital de leilão que atribua ao arrematante responsabilidade pelos débitos tributários que já incidiam sobre o imóvel na data de sua alienação. Desse modo, eventuais débitos inscritos ou não em dívida ativa relativos aos tributos incidentes sobre o imóvel e cujos fatos geradores sejam anteriores à arrematação deverão sub-rogar-se no produto da alienação, observada, oportunamente, a ordem legal de preferência dos créditos. Da mesma forma, eventuais cotas condominiais vencidas anteriormente à alienação judicial, desde que documentalmente comprovadas, sub-rogar-se-ão no preço da arrematação, na forma do art. 908, § 1º, do CPC, não devendo ser transferidas ao arrematante. A disciplina introduzida pelo CPC/2015 permite a sub-rogação dos créditos propter rem, entre os quais as despesas condominiais documentalmente comprovadas, no produto da alienação judicial. A responsabilidade do arrematante quanto aos encargos tributários e condominiais terá início a partir da aquisição do imóvel mediante a arrematação, sem prejuízo das obrigações decorrentes da posse ou de fatos geradores posteriores, conforme sua respectiva natureza. Deverá, portanto, constar expressamente do edital que eventuais débitos tributários e condominiais anteriores à arrematação não serão transferidos ao arrematante, sub-rogando-se no produto da alienação judicial, observada a ordem legal de preferência. Deverão constar no edital a matrícula e a descrição do imóvel, o valor atualizado da avaliação, os ônus, penhoras e indisponibilidades constantes do registro imobiliário, as condições de pagamento, a comissão da leiloeira e as demais informações exigidas pelo art. 886 do CPC. Proceda-se à publicação na forma do art. 887 do CPC. Intimem-se da alienação judicial, com a antecedência legal, os executados, a Empresa Nacional de Curtume Ltda., a Agência Nacional do Petróleo, Gás Natural e Biocombustíveis - ANP e os demais titulares de penhoras, indisponibilidades, garantias ou direitos registrados na matrícula do imóvel, observando-se os arts. 799, VIII, e 889 do CPC. Inexistindo óbice, realizem-se os leilões nas datas ora aprovadas. O produto de eventual arrematação deverá ser integralmente depositado em conta judicial vinculada aos presentes autos, vedado qualquer levantamento até ulterior deliberação acerca do concurso singular de credores e da ordem de preferência, inclusive quanto a eventuais créditos tributários e condominiais que venham a ser habilitados. Intimem-se. Cumpra-se.
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial e aos documentos do lote. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.