Imóvel Rural em Paulo Lopes / SC
Confira fotos, valores, datas e documentos desta oportunidade.
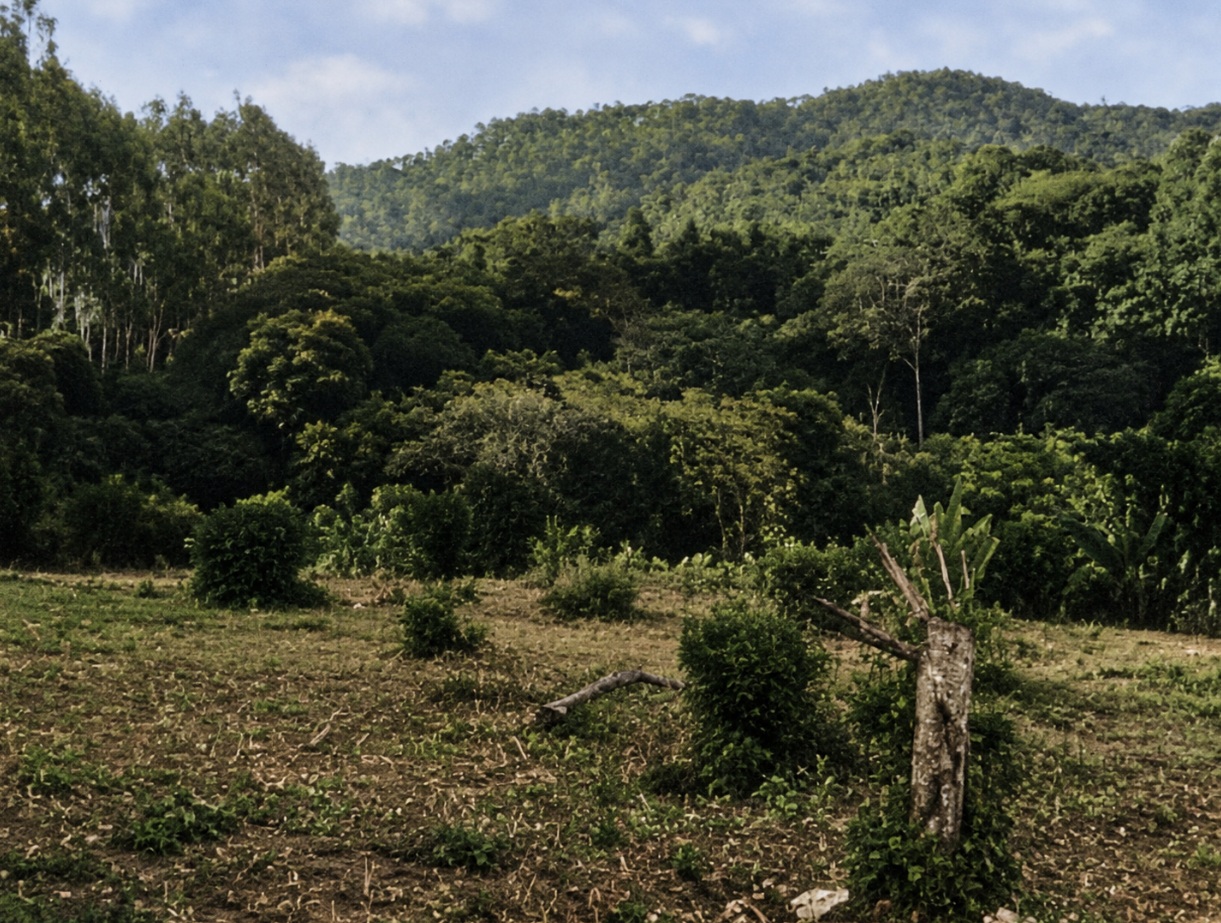 1/3
Imóvel Rural
Paulo Lopes — SC
Imóvel Rural, 101ha, Paulo Lopes/SC | Paulo Lopes, SC | judicial --- Publicação DJEN (processo 5006607-43.2016.4.04.7207) --- EXECUÇÃO FISCAL Nº 5006607-43.2016.4.04.7207/SC EXECUTADO: FERNANDO GENOVEZ FILHO (Espólio)ADVOGADO(A): andre de medeiros larroyd (OAB SC010505) DESPACHO/DECISÃO Trata-se de execução fiscal na qual a parte exequente apresentou petição requerendo autorização para alienação do(s) bem(ns) penhorado(s) por intermédio de corretor ou Leiloeiro(a): (revelado após contato) Passo à análise do pedido. Inicialmente, cumpre registrar que o COMPREI é uma plataforma de negócios da União gerida pela Procuradoria Geral da Fazenda Nacional, cuja criação ocorreu com a publicação da Portaria PGFN nº 3.050/2022. Seu objetivo é oferecer à venda bens dados à União em acordo ou penhorados em processos judiciais, na forma das Leis nº 6.830 de 1980 (Lei de Execuções Fiscais) e nº 13.105 de 2015 (Código de Processo Civil). A divulgação da oferta do bem no COMPREI ocorre no site comprei.pgfn.gov.br. Nos anúncios realizados no referido site é necessário constar a descrição física (estado em que se encontra, localização, quantidade, qualidade, etc) e jurídica (identificação do número do processo judicial, dados de registro e ônus ou gravames) do bem ofertado, bem como demais esclarecimentos que se fizerem necessários. Considerando que não houve interesse da parte exequente na adjudicação do bem penhorado (art. 881 do CPC), determino a realização da venda direta por iniciativa particular através do sistema COMPREI, nos termos do art. 880 do CPC c/c art. 3º, inc. I da Portaria PGFN nº 3.050/2022, do(s) bem(ns) abaixo descrito(s): - Um terreno rural situado em Alto Laranjal - Paulo Lopes/SC, com área de 1.010.000,00m², cadastrado no INCRA sob o n° 806.064.002.550-8, confrontações e demais demarcações constantes da matrícula n. 23.370, registrada no Cartório de Registro de Imóveis de PALHOÇA/SC, o qual reavalio em R$3.500.000,00 (três milhões e quinhentos mil reais), conforme preços praticados no mercado de imóveis semelhantes localizados na região. Caberá à PGFN intimar o executado, bem como cientificar da venda por iniciativa particular, com antecedência, todos os terceiros mencionados no CPC, art. 889, incisos II a VIII, bem como o cônjuge, em se tratando de parte executada casada. Para a realização da venda direta pelo COMPREI, fixo as seguintes condições: 1. No leilão, será observado o que dispõe o art. 891 e seu parágrafo único, da Lei 13.105/15 (CPC), ou seja, não será aceito lance que ofereça preço vil, entendido este como o preço mínimo para a arrematação estipulado pelo Juízo e constante do edital; 2. No caso de bens imóveis, eventual proposta de arrematação deverá observar o disposto no art. 843 do Código de Processo Civil: Art. 843. Tratando-se de penhora de bem indivisível, o equivalente à quota-parte do coproprietário ou do cônjuge alheio à execução recairá sobre o produto da alienação do bem.§ 1º É reservada ao coproprietário ou ao cônjuge não executado a preferência na arrematação do bem em igualdade de condições.§ 2º Não será levada a efeito expropriação por preço inferior ao da avaliação na qual o valor auferido seja incapaz de garantir, ao coproprietário ou ao cônjuge alheio à execução, o correspondente à sua quota-parte calculado sobre o valor da avaliação. O valor do cônjuge/coproprietário alheio à execução deverá ser pago à vista. Além disso, recaindo a alienação sobre bem indivisível com reserva de quotas parte de 50% (meação de cônjuge ou quotas de coproprietários alheios à execução - art. 843, §§1º e 2º, CPC), considerar-se-á como preço não vil aquele equivalente a 70% do valor da avaliação, objetivando garantir um patamar mínimo de utilidade da alienação à quitação do crédito exequendo. 3. REGRAS ESPECÍFICAS PARA BENS IMÓVEIS: O lance mínimo deverá ser de 50% (cinquenta por cento) do valor da avaliação (art. 891 do CPC). Considerando-se que a expropriação judicial por meio do sistema Comprei é forma de aquisição originária da propriedade, os imóveis serão arrematados livres de débitos tributários (que se sub-rogam no preço) e de ônus que eventualmente gravem as respectivas matrículas. Somente após a confirmação do pagamento da compra e da comissão de corretagem é que as minutas de Auto e Carta de alienação serão expedidas pelo PGFN e apresentadas a este juízo. A carta de arrematação determinará o cancelamento da penhora realizada por este Juízo, bem como de quaisquer outros ônus registrados ou averbados na matrícula do imóvel. Em caso de pagamento parcelado do lance, na matrícula do imóvel será averbada hipoteca em favor da parte exequente, a ser mantida até comprovação da integralização do lance. O arrematante tomará a posição de devedor da União - Fazenda Nacional, servindo o próprio bem arrematado como garantia do débito. a) Do parcelamento nas execuções fiscais: O parcelamento dos valores correspondentes à arrematação de bem em leilão nas execuções fiscais promovidas pela Procuradoria-Geral da Fazenda Nacional dar-se-á conforme a Portaria PGFN n.º 1026, de 20 de junho de 2024: Art. 1º. Esta Portaria disciplina o parcelamento do valor correspondente à alienação judicial de bem em execuções fiscais promovidas pela Procuradoria-Geral da Fazenda Nacional PGFN.§ 1° A alienação judicial é aquela realizada por iniciativa particular ou em leilão judicial eletrônico ou presencial, nos termos do art. 879 da Lei n° 13.105, de 16 de março de 2015 Código de Processo Civil e da regulamentação da PGFN.§ 2° As disposições constantes desta Portaria:I - não se aplicam à alienação judicial decorrente de execução fiscal da dívida ativa do Fundo de Garantia por Tempo de Serviço - FGTS e de contribuições sociais instituídas pelos arts. 1º e 2º da Lei Complementar nº 110, de 29 de junho de 2001;II - não impedem a aplicação do art. 895 do Código de Processo Civil; eIII - não se aplicam à alienação de ativos através do programa Comprei, nos termos da Portaria PGFN n° 3.050, de 6 de abril de 2022.Art. 2º. O valor correspondente ao bem alienado judicialmente poderá ser parcelado em até 60 (sessenta) prestações, sendo a primeira, referente à entrada, no valor de 25% (vinte e cinco por cento) do valor total a ser parcelado.Parágrafo único. É vedada a concessão de parcelamento de alienação judicial:I - de bem com valor inferior a R$ 100.000,00 (cem mil reais);II - de bem móvel, exceto embarcações e aeronaves;III - do montante que supere o valor da dívida ativa exequenda, quando não observada a condição estabelecida no art. 4°, § 2°, desta Portaria;IV - caso existente penhora ou habilitação de crédito realizada por credor preferencial;V - no caso de concurso entre Fazendas Públicas; eVI - para adquirente/arrematante, inclusive para aquele que se utiliza de interposta pessoa, que:a) não detenha regularidade fiscal perante a Fazenda Nacional;b) não detenha certificado de regularidade com o FGTS;c) esteja em recuperação judicial ou falido;d) esteja com situação cadastral no Cadastro Nacional da Pessoa Jurídica - CNPJ suspensa, inapta, baixada ou nula;e) esteja com insolvência civil decretada;f) esteja com situação cadastral no Cadastro de Pessoas Físicas - CPF pendente de regularização, suspensa, cancelada por multiplicidade, titular falecido ou nula;g) tenha em seu desfavor a rescisão de pelo menos 3 (três) parcelamentos, nos termos desta Portaria ou das Portaria PGFN n° 79, de 3 de fevereiro de 2014, e Portaria PGFN n° 262, de 11 de junho de 2002; ouh) tenha praticado ou participado de ato doloso que resulte no desfazimento da alienação judicial devidamente comunicado à autoridade policial ou ao Ministério Público Federal (art. 358 do Decreto-Lei nº 2.848, de 7 de dezembro de 1940 - Código Penal).Art. 3º. As disposições da presente Portaria deverão constar no edital do leilão como condição de concessão do parcelamento. A primeira prestação deverá ser paga no ato da arrematação e as demais serão corrigidas, na ocasião de cada pagamento, por juros equivalentes à SELIC acumulada mensalmente da data da arrematação até o mês anterior ao do pagamento, acrescidas de 1% relativamente ao mês em que o pagamento estiver sendo efetuado. Uma vez realizada a arrematação parcelada e expedida a carta de arrematação pela PGFN, o valor total obtido será abatido do montante da dívida e, se suficiente para sua quitação, a execução fiscal será extinta. Caso insuficiente o valor, a execução prosseguirá pelo saldo remanescente, hipótese em que a exequente deverá dizer em 30 (trinta) dias, a contar da apresentação da carta de arrematação, como deseja prosseguir com a execução. O atraso no pagamento de qualquer prestação ocasionará a rescisão do parcelamento e vencimento antecipado do saldo devedor, que será acrescido de multa de mora equivalente a 50%, conforme dispõe o conforme §6º do art. 98 da Lei nº 8.212/91. A administração e o controle do parcelamento deverão ser realizados pela unidade da PGFN responsável pela execução fiscal. Após expedida a carta de arrematação para pagamento parcelado, será a mesma levada pelo arrematante ao respectivo Cartório de Registro de Imóveis para averbação da hipoteca em favor da União. Esse parcelamento não se aplica às execuções fiscais que têm como fundamento a cobrança de débitos devidos ao Fundo de Garantia do Tempo de Serviço (FGTS). Tratando-se de penhora de fração ideal ou de bem sujeito a meação ou copropriedade, a venda atingirá a integralidade do bem, sendo reservado do produto do lance o valor correspondente à cota de copropriedade. 4. REGRAS ESPECÍFICAS PARA BENS MÓVEIS: Em qualquer venda judicial não poderá ser aceito lance inferior aos seguintes limites mínimos, com base no art. 891 do CPC: a) Veículos automotores em geral: 50% (cinquenta por cento) do valor da avaliação; b) Outros bens móveis: 40% (quarenta por cento) do valor da avaliação. O pagamento será feito mediante caução de 20% (vinte por cento) do lance vencedor, por meio de documento de arrecadação de receitas federais (DARF) a ser comprovado no prazo de até dois dias úteis, e um outro pagamento pelo mesmo meio (DARF) do restante em até cinco dias úteis. Não paga nesse prazo a integralidade do lance, será perdida a caução em favor da parte exequente (art. 897 do CPC), como indenização pelo retardamento da venda, que deverá ser refeita. Caberá à PGFN controlar a integralização do pagamento e informar ao Juízo quando de sua conclusão. Em se tratando de veículos, o(a) arrematante receberá os bens livres de penhoras, multas, taxas de licenciamento e IPVA atrasados. Somente após a confirmação do pagamento da compra e da comissão de corretagem é que as minutas de Auto e Carta de alienação serão expedidas pela PGFN e apresentadas a este juízo. 5. REGISTRO DE IMÓVEIS. DESPESAS DE CANCELAMENTO DE PENHORAS E DEMAIS ÔNUS: Nos termos do artigo 320-G do Provimento Nº 188 de 04/12/2024 do Conselho Nacional de Justiça, "No caso de arrematação, alienação ou adjudicação, a autoridade judicial que determinou tais medidas deverá, expressamente, prever o cancelamento das demais constrições oriundas de outros processos, arcando o interessado com os emolumentos devidos", cabendo, portanto, ao arrematante o pagamento tanto do cancelamento das demais constrições oriundas de outros processos quanto do registro da carta de arrematação. 6. Não caberão embargos à arrematação. Nos termos do artigo 903 da Lei 13.105/15, qualquer que seja a modalidade de leilão, assinado o auto pelo juiz, pelo arrematante e pelo Leiloeiro(a): (revelado após contato) O arrematante poderá desistir da arrematação nos casos dos incisos I, II e III do parágrafo 5º do artigo 903 da Lei 13.105/15 (CPC). 7. DOS DÉBITOS RELATIVOS AO IPTU Dispõe o artigo 34 do Código Tributário Nacional (CTN) acerca do sujeito passivo do Imposto sobre a Propriedade Predial e Territorial Urbana: Art. 34. Contribuinte do imposto é o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título. Portanto, trata-se de sujeição passiva tributária na qual a posse considerada não é qualquer posse, mas, sim, a da pessoa que já é ou pode ser proprietária da coisa, uma vez que, a teor do art. 110 do CTN: Art. 110. A lei tributária não pode alterar a definição, o conteúdo e o alcance de institutos, conceitos e formas de direito privado, utilizados, expressa ou implicitamente, pela Constituição Federal, pelas Constituições dos Estados, ou pelas Leis Orgânicas do Distrito Federal ou dos Municípios, para definir ou limitar competências tributárias. Ocorre que a transferência da propriedade para o arrematante somente se dá a partir do registro da carta de arrematação. Os débitos anteriores, referentes ao IPTU, devem observar os termos do parágrafo único do artigo 130 do CTN: Art. 130. Os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens imóveis, e bem assim os relativos a taxas pela prestação de serviços referentes a tais bens, ou a contribuições de melhoria, sub-rogam-se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação.Parágrafo único. No caso de arrematação em hasta pública, a sub-rogação ocorre sobre o respectivo preço. Essa sub-rogação é efeito automático da arrematação no plano processual: arrematado o bem, ele deixa de ser objeto da execução, que passa a ser o preço. Assim, o(a) exequente deverá diligenciar junto aos entes Municipais competentes para que seja apresentado o demonstrativo de débitos de IPTU referentes ao(s) imóvel(veis) arrematado(s), a fim de que sejam pagos, nesta execução fiscal, em havendo recursos suficientes, após já satisfeito o crédito objeto de execução fiscal. 8. DISPOSIÇÕES FINAIS Todas as pessoas físicas capazes e jurídicas legalmente constituídas poderão oferecer lance, devendo o(a) Leiloeiro(a): (revelado após contato) Concretizada a alienação, será lavrado auto e/ou carta, onde constará que, havendo crédito tributário relativo a alguma hipótese descrita no artigo 130 do Código Tributário Nacional, o proponente adquire a propriedade definitiva dos bens, livres e desembaraçados de quaisquer ônus, multas, tributos e de outros encargos, em conformidade com o parágrafo único da referida norma. Intimem-se. Após, suspendam-se os autos por 360 (trezentos e sessenta) dias.
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial, ao edital e à matrícula atualizada do imóvel. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.