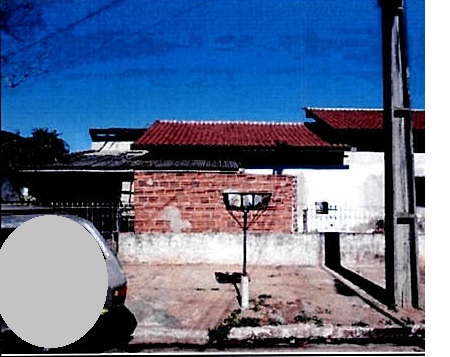
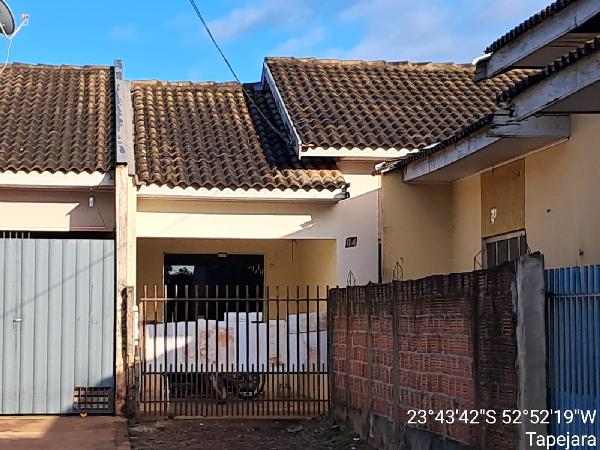
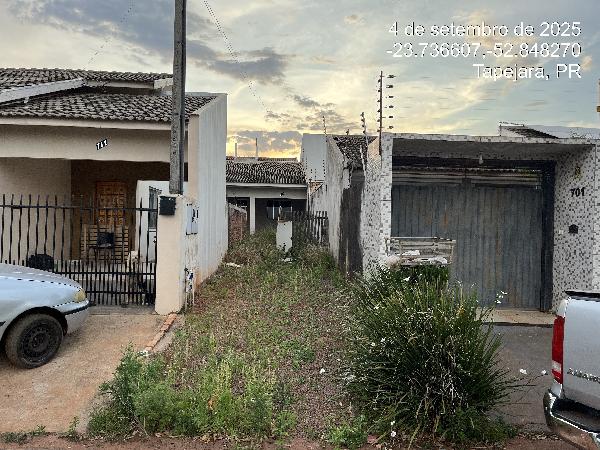
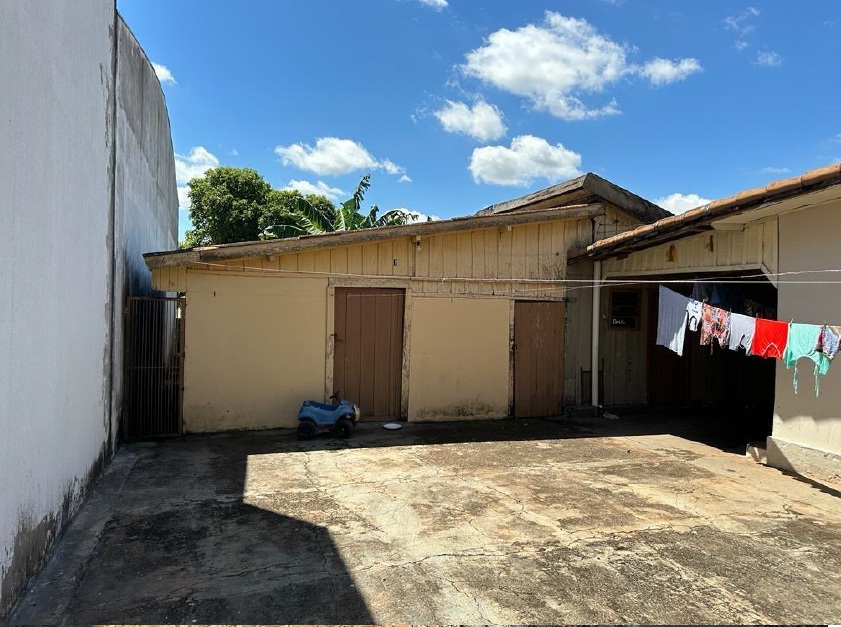
Casa e Galpão em Tapejara / PR
Confira fotos, valores, datas e documentos desta oportunidade.
 1/3
Casa e Galpão
Tapejara — PR
Casa e Galpão, A.T.: 562m², A.C.: 215m², Tapejara/PR | Tapejara, PR | judicial --- Publicação DJEN (processo 0002308-44.2006.8.16.0077) --- PODER JUDICIÁRIO DO ESTADO DO PARANÁ COMARCA DE CRUZEIRO DO OESTE COMPETÊNCIA DELEGADA DE CRUZEIRO DO OESTE - PROJUDI Avenida Brasil, 4156 - Praça Agenor Bortolon - Centro - Cruzeiro do Oeste/PR - CEP: 87.400-000 - Fone: 44 2030-4178 Autos nº. 0002308-44.2006.8.16.0077 Processo: 0002308-44.2006.8.16.0077 Classe Processual: Execução Fiscal Assunto Principal: Dívida Ativa (Execução Fiscal) Valor da Causa: R$45.972,00 Exequente(s): PROCURADORIA DA FAZENDA NACIONAL (PGFN) Executado(s): ANTONIO VENANCIO DA ROCHA DECISÃO I — RELATÓRIO Trata-se de execução fiscal promovida pela UNIÃO — FAZENDA NACIONAL em face de ANTÔNIO VENÂNCIO DA ROCHA. No curso do processo, foi penhorado o imóvel objeto da matrícula nº 1.106 do 2º Ofício de Registro de Imóveis de Cruzeiro do Oeste, consistente na data nº 5 da quadra nº 5 da Planta Geral da Cidade de Tapejara, com área de 562,50 m² e respectivas benfeitorias. O imóvel foi reavaliado no mov. 493.1 em R$ 376.739,00 (trezentos e setenta e seis mil, setecentos e trinta e nove reais). No mov. 520.1, o executado requereu o cancelamento ou a sustação do protesto da Certidão de Dívida Ativa, sob o fundamento de que o débito é antigo e já se encontra garantido pela penhora do imóvel. Intimada, a Fazenda Nacional informou não possuir interesse na adjudicação e requereu a alienação do imóvel por iniciativa particular, mediante a plataforma Comprei. Apresentou extrato no qual o débito atualizado corresponde a R$ 114.219,03 (cento e quatorze mil, duzentos e dezenove reais e três centavos). Vieram os autos conclusos. É o relatório. Decido. II — FUNDAMENTAÇÃO a) Do protesto da Certidão de Dívida Ativa Como cediço, o protesto da Certidão de Dívida Ativa encontra autorização expressa no art. 1º, parágrafo único, da Lei nº 9.492/1997, que inclui entre os títulos sujeitos a protesto as certidões de dívida ativa da União, dos Estados, do Distrito Federal, dos Municípios e de suas respectivas autarquias e fundações públicas, vide: Art. 1º Protesto é o ato formal e solene pelo qual se prova a inadimplência e o descumprimento de obrigação originada em títulos e outros documentos de dívida. Parágrafo único. Incluem-se entre os títulos sujeitos a protesto as certidões de dívida ativa da União, dos Estados, do Distrito Federal, dos Municípios e das respectivas autarquias e fundações públicas. (Incluído pela Lei nº 12.767, de 2012) O Supremo Tribunal Federal, ao julgar a Ação Direta de Inconstitucionalidade nº 5.135, reconheceu a constitucionalidade desse mecanismo de cobrança, assentando que a execução fiscal, como instrumento de cobrança judicial, não exclui a utilização concomitante de meios extrajudiciais legítimos, entre os quais o protesto da CDA. Nesse sentido: Direito tributário. Ação direta de inconstitucionalidade. Lei nº 9.492/1997, art . 1º, parágrafo único. Inclusão das certidões de dívida ativa no rol de títulos sujeitos a protesto. Constitucionalidade. 1 . O parágrafo único do art. 1º da Lei nº 9.492/1997, inserido pela Lei nº 12.767/2012, que inclui as Certidões de Dívida Ativa - CDA no rol dos títulos sujeitos a protesto, é compatível com a Constituição Federal, tanto do ponto de vista formal quanto material . 2. Em que pese o dispositivo impugnado ter sido inserido por emenda em medida provisória com a qual não guarda pertinência temática, não há inconstitucionalidade formal. É que, muito embora o STF tenha decidido, na ADI 5.127 (Rel . Min. Rosa Weber, Rel. p/ acórdão Min. Edson Fachin, j . 15.10.2015), que a prática, consolidada no Congresso Nacional, de introduzir emendas sobre matérias estranhas às medidas provisórias constitui costume contrário à Constituição, a Corte atribuiu eficácia ex nunc à decisão. Ficaram, assim, preservadas, até a data daquele julgamento, as leis oriundas de projetos de conversão de medidas provisórias com semelhante vício, já aprovadas ou em tramitação no Congresso Nacional, incluindo o dispositivo questionado nesta ADI . 3. Tampouco há inconstitucionalidade material na inclusão das CDAs no rol dos títulos sujeitos a protesto. Somente pode ser considerada “sanção política” vedada pelo STF (cf. Súmulas nº 70, 323 e 547) a medida coercitiva do recolhimento do crédito tributário que restrinja direitos fundamentais dos contribuintes devedores de forma desproporcional e irrazoável, o que não ocorre no caso do protesto de CDAs . 3.1. Em primeiro lugar, não há efetiva restrição a direitos fundamentais dos contribuintes. De um lado, inexiste afronta ao devido processo legal, uma vez que (i) o fato de a execução fiscal ser o instrumento típico para a cobrança judicial da Dívida Ativa não exclui mecanismos extrajudiciais, como o protesto de CDA, e (ii) o protesto não impede o devedor de acessar o Poder Judiciário para discutir a validade do crédito . De outro lado, a publicidade que é conferida ao débito tributário pelo protesto não representa embaraço à livre iniciativa e à liberdade profissional, pois não compromete diretamente a organização e a condução das atividades societárias (diferentemente das hipóteses de interdição de estabelecimento, apreensão de mercadorias, etc). Eventual restrição à linha de crédito comercial da empresa seria, quando muito, uma decorrência indireta do instrumento, que, porém, não pode ser imputada ao Fisco, mas aos próprios atores do mercado creditício. 3.2 . Em segundo lugar, o dispositivo legal impugnado não viola o princípio da proporcionalidade. A medida é adequada, pois confere maior publicidade ao descumprimento das obrigações tributárias e serve como importante mecanismo extrajudicial de cobrança, que estimula a adimplência, incrementa a arrecadação e promove a justiça fiscal. A medida é necessária, pois permite alcançar os fins pretendidos de modo menos gravoso para o contribuinte (já que não envolve penhora, custas, honorários, etc.) e mais eficiente para a arrecadação tributária em relação ao executivo fiscal (que apresenta alto custo, reduzido índice de recuperação dos créditos públicos e contribui para o congestionamento do Poder Judiciário). A medida é proporcional em sentido estrito, uma vez que os eventuais custos do protesto de CDA (limitações creditícias) são compensados largamente pelos seus benefícios, a saber: (i) a maior eficiência e economicidade na recuperação dos créditos tributários, (ii) a garantia da livre concorrência, evitando-se que agentes possam extrair vantagens competitivas indevidas da sonegação de tributos, e (iii) o alívio da sobrecarga de processos do Judiciário, em prol da razoável duração do processo. 4. Nada obstante considere o protesto das certidões de dívida constitucional em abstrato, a Administração Tributária deverá se cercar de algumas cautelas para evitar desvios e abusos no manejo do instrumento. Primeiro, para garantir o respeito aos princípios da impessoalidade e da isonomia, é recomendável a edição de ato infralegal que estabeleça parâmetros claros, objetivos e compatíveis com a Constituição para identificar os créditos que serão protestados . Segundo, deverá promover a revisão de eventuais atos de protesto que, à luz do caso concreto, gerem situações de inconstitucionalidade (e.g., protesto de créditos cuja invalidade tenha sido assentada em julgados de Cortes Superiores por meio das sistemáticas da repercussão geral e de recursos repetitivos) ou de ilegalidade (e.g ., créditos prescritos, decaídos, em excesso, cobrados em duplicidade). 5. Ação direta de inconstitucionalidade julgada improcedente. Fixação da seguinte tese: “O protesto das Certidões de Dívida Ativa constitui mecanismo constitucional e legítimo, por não restringir de forma desproporcional quaisquer direitos fundamentais garantidos aos contribuintes e, assim, não constituir sanção política .” (STF - ADI: 5135 DF, Relator.: ROBERTO BARROSO, Data de Julgamento: 09/11/2016, Tribunal Pleno, Data de Publicação: 07/02/2018) No caso, o executado não demonstrou a extinção do crédito, a suspensão de sua exigibilidade, a nulidade do título ou qualquer irregularidade específica no procedimento de protesto. A penhora de bens constitui garantia processual destinada a assegurar a satisfação do crédito, mas não se confunde com o depósito integral em dinheiro e não integra, por si só, as hipóteses de suspensão da exigibilidade previstas no art. 151 do Código Tributário Nacional. Além disso, a mera existência das penhoras não permite concluir, neste momento, que o crédito esteja integralmente garantido. Os imóveis ainda dependem de avaliação atualizada, precisamente para que seja possível aferir sua correspondência com o valor da dívida e a aptidão da constrição para assegurar a execução. O simples decurso de período superior a 05 (cinco) anos entre o vencimento da obrigação e o apontamento também não torna, isoladamente, o protesto irregular. Seria necessária a demonstração concreta de prescrição, extinção, inexigibilidade ou invalidade do crédito, circunstâncias que não foram comprovadas. O princípio da menor onerosidade, previsto no art. 805 do Código de Processo Civil, deve ser compatibilizado com a efetividade da execução. Incumbe ao executado que alega maior gravosidade indicar meio simultaneamente menos oneroso e mais eficaz, não sendo suficiente a invocação genérica do dispositivo para afastar mecanismo de cobrança expressamente admitido pelo ordenamento jurídico. Assim, permanecendo exigível o crédito tributário, não há fundamento para determinar a sustação ou o cancelamento do protesto. Corroborando o entendimento adotado, o julgado do E. Superior Tribunal de Justiça - STJ: PROCESSUAL CIVIL E TRIBUTÁRIO. AGRAVO INTERNO. RECURSO ESPECIAL. VIOLAÇÃO DOS ARTS. 489 E 1.022 DO CPC. NÃO OCORRÊNCIA. CDA. PROTESTO. SUSTAÇÃO. CAUÇÃO DE BEM IMÓVEL. REQUISITOS DO ART. 151 DO CTN. NÃO ATENDIMENTO. PROVIMENTO NEGADO.1. Inexiste a alegada violação aos arts. 489 e 1.022 do Código de Processo Civil, pois a prestação jurisdicional foi dada na medida da pretensão deduzida, segundo se depreende da análise do acórdão recorrido. O Tribunal de origem apreciou fundamentadamente a controvérsia, não padecendo o julgado de erro material, omissão, contradição ou obscuridade. Destaca-se que julgamento diverso do pretendido, como neste caso, não implica ofensa aos dispositivos de lei invocados.2. A caução de bem imóvel não basta, por si só, para suspender a exigibilidade do crédito tributário e, em consequência, o protesto efetivado, por não preencher os requisitos do art. 151 do Código Tributário Nacional ( CTN).3. Agravo interno a que se nega provimento.(AgInt no REsp n. 1.880.866/MG, relator Ministro Paulo Sérgio Domingues, Primeira Turma, julgado em 18/11/2024, DJe de 22/11/2024.) b) Da alienação por iniciativa particular Os arts. 879, inciso I, e 880 do Código de Processo Civil admitem a alienação do bem penhorado por iniciativa particular, diretamente ou por intermédio de corretor ou Leiloeiro(a): (revelado após contato)
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial, ao edital e à matrícula atualizada do imóvel. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.
Imóveis similares