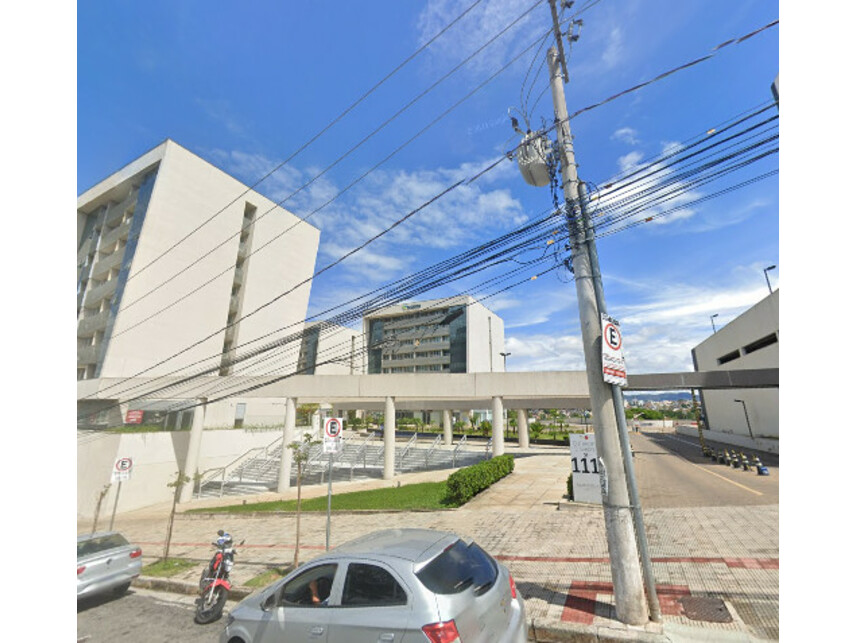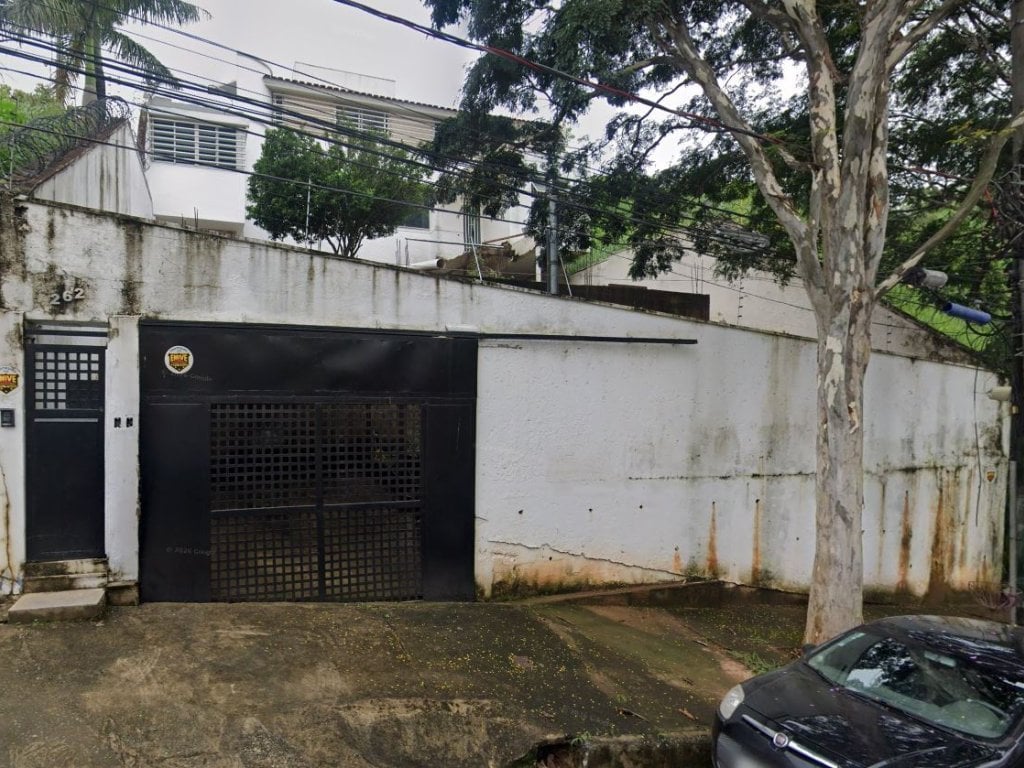
.'.Vaga de Garagem de Área 29,37m2,Belo Horizonte/MG.'. em Belo Horizonte / MG - 12526595
Belo Horizonte — MG
Documentos
Mais sobre o Imóvel
.'.Vaga de Garagem de Área 29,37m2,Belo Horizonte/MG.'. Categoria: Garagem --- Publicação DJEN (processo 0017499-27.2014.4.01.3820) --- Execução Fiscal (Vara Execução) Nº 0017499-27.2014.4.01.3820/MG EXECUTADO: TOQUE ESPECIAL INDUSTRIA E COMERCIO LTDAADVOGADO(A): FERNANDA GUILHERME SANTIAGO MAGALHAES (OAB MG098558)EXECUTADO: MARIA DE FATIMA MOREIRAADVOGADO(A): FERNANDA GUILHERME SANTIAGO MAGALHAES (OAB MG098558) DESPACHO/DECISÃO Trata-se de exceção de pré-executividade apresentada por MARLU PARTICIPAÇÕES S/A no evento 163, na qual a excipiente sustenta, em síntese, sua ilegitimidade passiva, a inexistência de interesse comum, fraude ou confusão patrimonial, a nulidade do redirecionamento por ausência de fundamentação e de prévia instauração do incidente de desconsideração da personalidade jurídica, a prescrição da pretensão de redirecionamento e a necessidade de suspensão da alienação pelo COMPREI. A UNIÃO, no evento 172, manifestou-se pela rejeição da exceção, alegando que a inclusão da excipiente foi amparada na transferência de imóveis pertencentes aos coobrigados para LUNATI PARTICIPAÇÕES S/A e MARLU PARTICIPAÇÕES S/A, a título de integralização de capital, bem como na coincidência de endereço e nos vínculos societários e administrativos existentes entre as pessoas envolvidas. É o relatório. Decido. A exceção de pré-executividade é cabível para o exame de matérias cognoscíveis de ofício, desde que demonstráveis por prova pré-constituída e sem necessidade de dilação probatória, conforme a Súmula 393 do Superior Tribunal de Justiça. A decisão do evento 120, proferida em 22/10/2024, determinou a citação de LUNATI PARTICIPAÇÕES S/A e MARLU PARTICIPAÇÕES S/A por edital, com prazo de 30 dias. Os editais foram expedidos nos eventos 121 e 122, em 06/11/2024, e disponibilizados no Diário Eletrônico em 07/11/2024, conforme eventos 125 e 126. O prazo dos editais encerrou-se em 24/12/2024 e o prazo de citação, em 02/01/2025, tendo o decurso dos respectivos prazos sido certificado nos eventos 127 a 130. A citação editalícia não permite determinar quando houve ciência efetiva da executada. Essa circunstância, contudo, não impede o exame da presente exceção, que não será rejeitada por intempestividade ou preclusão temporal. É incontroverso que a excipiente não consta das certidões de dívida ativa. Sua inclusão no polo passivo decorreu da decisão proferida em 16/03/2020, que considerou, conjuntamente, a transferência de imóveis dos coobrigados para as sociedades incluídas, mediante integralização de capital, a composição societária familiar, a coincidência de endereço e os vínculos administrativos existentes entre as pessoas físicas e jurídicas envolvidas. A mera existência de grupo econômico, vínculo familiar ou identidade de endereço não basta, isoladamente, para estabelecer responsabilidade tributária. No caso, contudo, o redirecionamento não se fundamentou apenas nessas circunstâncias, mas também nos atos de transferência patrimonial identificados pela exequente. A excipiente sustenta que as integralizações de capital foram regulares e que não houve simulação, ausência de contraprestação, desvio de finalidade ou confusão patrimonial. O acolhimento dessas alegações, porém, exigiria exame aprofundado da causa e dos efeitos econômicos das operações, da correspondência entre os imóveis transferidos e as participações societárias e da efetiva autonomia patrimonial das sociedades. Essas questões não podem ser solucionadas na cognição restrita própria da exceção de pré-executividade, que não comporta dilação probatória. Não tendo sido apresentada prova pré-constituída suficiente para afastar os elementos que fundamentaram o redirecionamento, a ilegitimidade passiva não está demonstrada de plano. Também não se verifica nulidade por ausência de fundamentação. A decisão de 16/03/2020 identificou os atos patrimoniais e os vínculos societários considerados relevantes para a inclusão das sociedades no polo passivo. A divergência da excipiente quanto à valoração desses elementos não equivale à inexistência de fundamentação. Quanto à ausência do incidente de desconsideração da personalidade jurídica, a matéria foi submetida ao rito dos recursos repetitivos no Tema 1.209 do Superior Tribunal de Justiça. A afetação, contudo, não impõe a suspensão geral das execuções fiscais em primeiro grau. Além disso, a inclusão da excipiente foi requerida com fundamento em responsabilidade tributária e no alegado entrelaçamento patrimonial, após a apreciação dos documentos apresentados pela exequente. A ausência de instauração formal do incidente não determina, por si só, a nulidade do redirecionamento. A prescrição também não está demonstrada. O Tema 444 do Superior Tribunal de Justiça examinou o redirecionamento contra administradores com fundamento no art. 135, III, do Código Tributário Nacional, especialmente nas hipóteses de dissolução irregular. Nestes autos, o redirecionamento alcançou pessoa jurídica e foi fundamentado na alegada formação de grupo econômico e no entrelaçamento patrimonial. A exequente afirma ter identificado os elementos necessários ao redirecionamento nas diligências realizadas em 2019, tendo formulado o pedido no mesmo ano. A adoção da citação da devedora originária como termo inicial pressuporia que, naquela ocasião, a Fazenda Nacional já conhecesse os fatos que fundamentaram a inclusão da excipiente, circunstância não demonstrada de plano. Por fim, a alienação pelo COMPREI foi deferida no evento 156, em 01/09/2026, relativamente ao imóvel penhorado e avaliado indicado no evento 139, sem prejuízo de posterior homologação judicial. Como as alegações de ilegitimidade, nulidade e prescrição não foram acolhidas, inexiste fundamento para suspender a alienação com base na presente exceção. Ante o exposto: a) CONHEÇO da exceção de pré-executividade apresentada por MARLU PARTICIPAÇÕES S/A no evento 163 e, no mérito, REJEITO-A; b) INDEFIRO o pedido de suspensão da alienação autorizada no evento 156; c) MANTENHO MARLU PARTICIPAÇÕES S/A no polo passivo da execução; e d) DEIXO de fixar honorários advocatícios, uma vez que a exceção de pré-executividade foi rejeitada, sem extinção, ainda que parcial, da execução e sem exclusão da excipiente do polo passivo. P.I. Belo Horizonte, data do registro.
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial e aos documentos do lote. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.