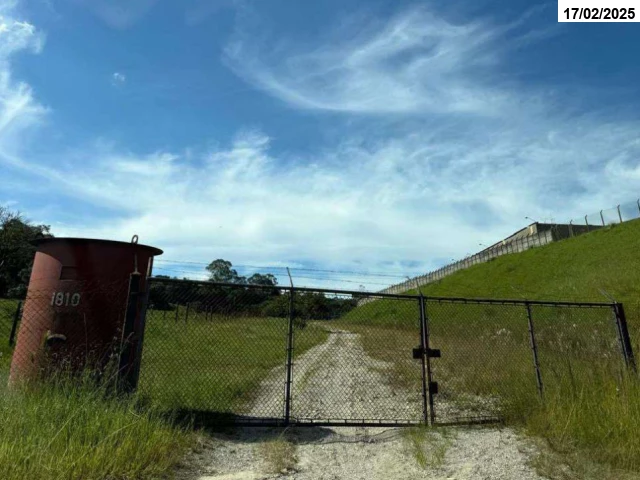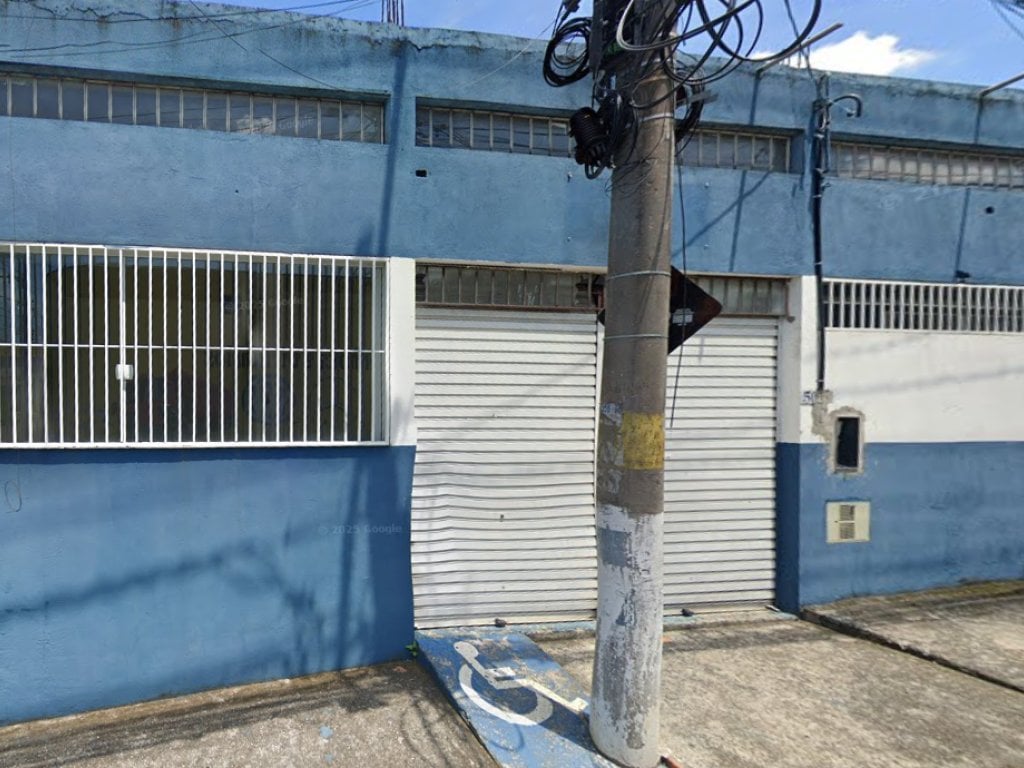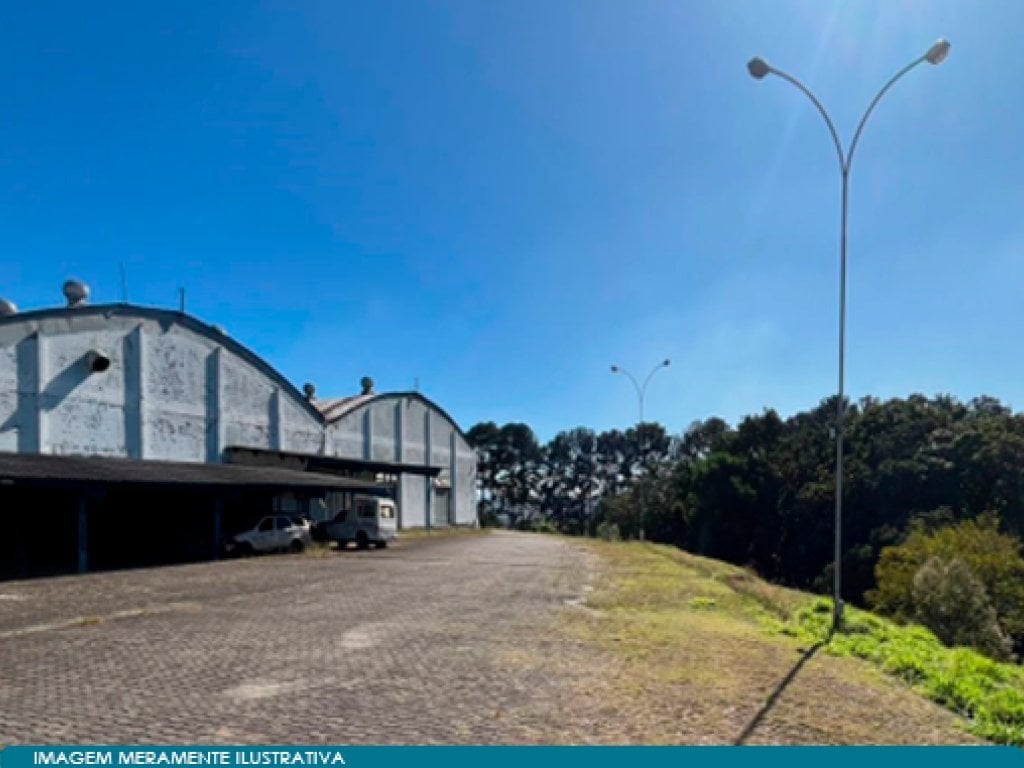
Complexo Industrial em Área 39.715 m² em Itaquaquecetuba / SP - 10511068
Cuiabá — Itaquaquecetuba — SP
Documentos
Mais sobre o Imóvel
Complexo Industrial em Área 39.715 m² - Cuiabá - Itaquaquecetuba - SP | Itaquaquecetuba, SP | judicial | Lote 1 --- Publicação DJEN (processo 1000339-93.2014.8.26.0278) --- Processo 1000339-93.2014.8.26.0278 - Execução de Título Extrajudicial - Locação de Imóvel - Espólio de Antonio Justo Calatayud Merino - - Carlos Rosseto Junior - - Bruna da Silva Kusumoto - Antenas Thevear LTDA - - Angel Henrique Calatayud Merino - - Julio Mendes Palaio - Maria Luisa Lama Lopez Calatayud Merino e outros - Fls. 2.036/2.040, 2.074/2.076, 2.078/2.081, 2.100/2.102, 2.104/2.106, 2.113/2.115 e 2.121/2.122: Quanto à manutenção do valor do imóvel em R$ 69.117.547,56 (sessenta e nove milhões, cento e dezessete mil, quinhentos e quarenta e sete reais e cinquenta e seis centavos), estando condizente com avaliação recente realizada junto à Justiça do Trabalho (fls. 2.041/2.042 e 2.045/2.051), defiro o pedido, ressaltando que não houve impugnação dos executados. Sobre a possibilidade de fixação de percentual inferior a 50% do valor da avaliação, o pedido encontra amparo no par. ún. do art. 891 do CPC, o qual permite ao juiz fixar valor mínimo. No caso concreto, é preciso considerar que já houve vários leilões neste feito e junto à Justiça Trabalhista, sem êxito, o que justifica a fixação do montante equivalente a 45% do valor da avaliação para o segundo leilão. Anoto que os Executados também não se insurgiram quanto a tal pedido. Sobre a existência débito tributário (IPTU), é preciso rememorar que se trata de débito propter rem, ou seja, vinculado ao imóvel e o pedido da Municipalidade feito às fls. 1.771/1.772 não se trata de imputar ao arrematante a obrigação tributária, mas sim para reserva de numerário para quitá-lo, o que é perfeitamente possível considerando que o débito se sub-roga no preço (art. 908, §1º, do CPC e art. 130, par. ún., do CTN). Cabe apontar, ainda, que o crédito tributário é preferencial (art. 186 do CTN). Portanto, eventual produto da alienação será utilizado, também, para quitação do IPTU sobre o imóvel. Quanto à visitação do imóvel, os Executados concordaram e as condições indicadas às fls. 2.100/2.102 são razoáveis e devem ser observadas, dispensada, entretanto, a autorização judicial específica para cada ato de visitação. Assim, para realizar a visitação do imóvel, cabe ao Leiloeiro(a): (revelado após contato)
As informações apresentadas são reunidas de fontes públicas e privadas, com caráter meramente informativo, podendo conter inconsistências ou desatualizações. Antes de qualquer decisão, confirme as condições junto à fonte oficial e aos documentos do lote. A participação no leilão e a eventual arrematação são de responsabilidade exclusiva do interessado.